La question des sanctions prises contre la Russie suite à son invasion de l'Ukraine le 24 février a fait couler beaucoup d'encre. Ces sanctions ont été mal pensées et mal mis en œuvre. Elles vont provoquer une crise énergétique grave dans les pays de l'Union européenne.
En effet, compte tenu de la dépendance de certains pays de l'UE face à la Russie sur la question de l'énergie, entamer un bras de fer avec ce dernier pays sur cette question était globalement une stratégie perdante. De plus, plus globalement, l'efficacité de sanctions économiques pour obliger un pays de cesser de faire la guerre à un autre est historiquement très faible. Sans même vouloir remonter à la période 1920-1939, avec les cas de la Guerre du Chaco (Bolivie-Paraguay) 1 ou de l'agression de l'Abyssinie (Éthiopie) par l'Italie en 1935 2, les statistiques ne sont pas en faveur des sanctions.
La stratégie des dirigeants des pays de l'UE, mais aussi des dirigeants de l'UE comme Mme Von der Layen apparait infondée et dangereuse. Les populations des pays de l'UE en payerons, hélas, très probablement le prix.
1. L'ampleur de la dépendance énergétique de l'UE face à la Russie
Pour mesurer l'ampleur de la crise dans l'approvisionnement énergétique des pays européens, au sens de l'UE-27, il faut commencer par mesurer leur dépendance par rapport aux importations russes.
Tableau 1 :
Importations d'énergie de l'UE en provenance de Russie en milliards d'euros
| ¬ | 2017 | 2018 | 2019 | 2020 | S1 2021 | Moy. 2017-19 | % sur total importations¬Pétrole (condensats gaz naturel) | 0,2 | 0,2 | 0,3 | 0,2 | 0,2 | 0,2 | 7,2%¬Pétrole brut + bitumineux | 55,6 | 63,1 | 56,4 | 31,7 | 24,7 | 58,4 | 30,3%¬GNL | 0,0 | 0,8 | 2,0 | 1,4 | 1,9 | 0,9 | 7,6%¬Gaz naturel | 23,9 | 30,8 | 24,4 | 16,3 | 15,0 | 26,4 | 56,9%¬Charbon | 5,3 | 6,0 | 4,8 | 3,0 | 2,1 | 5,4 | 36,2%¬Lignite | 0,010 | 0,010 | 0,008 | 0,008 | 0,002 | 0,009 | 19,2%¬Tourbe | 0,005 | 0,007 | 0,012 | 0,013 | 0,009 | 0,008 | 32,4%¬Coke | 0,075 | 0,114 | 0,142 | 0,101 | 0,105 | 0,110 | 34,1%¬TOTAL | 85,0 | 101,1 | 88,0 | 52,8 | 44,2 | 91,4 | 33,9% |
Source : Eurostat
On constate donc que la dépendance à la Russie est très variable suivant les produits. Elle est très importante pour le gaz naturel, faible pour le gaz naturel liquéfié ou le pétrole obtenu à partir de condensats, et moyenne pour le pétrole brut, le charbon, la tourbe et le coke.
Un deuxième point qu'il convient de regarder est la capacité pour les pays de l'UE à substituer les importations de Russie par d'autres importations. Le problème se pose évidemment pour le gaz nature qui est importé par des gazoducs. La seule substitution vient du GNL. Or les importations, en dehors de celles de Russie, de GNL étaient en moyenne pour 2017-2019 de 11,3 milliards d'euros alors que celles de gaz russe étaient de 26,4 milliards d'euros.
Graphique 1
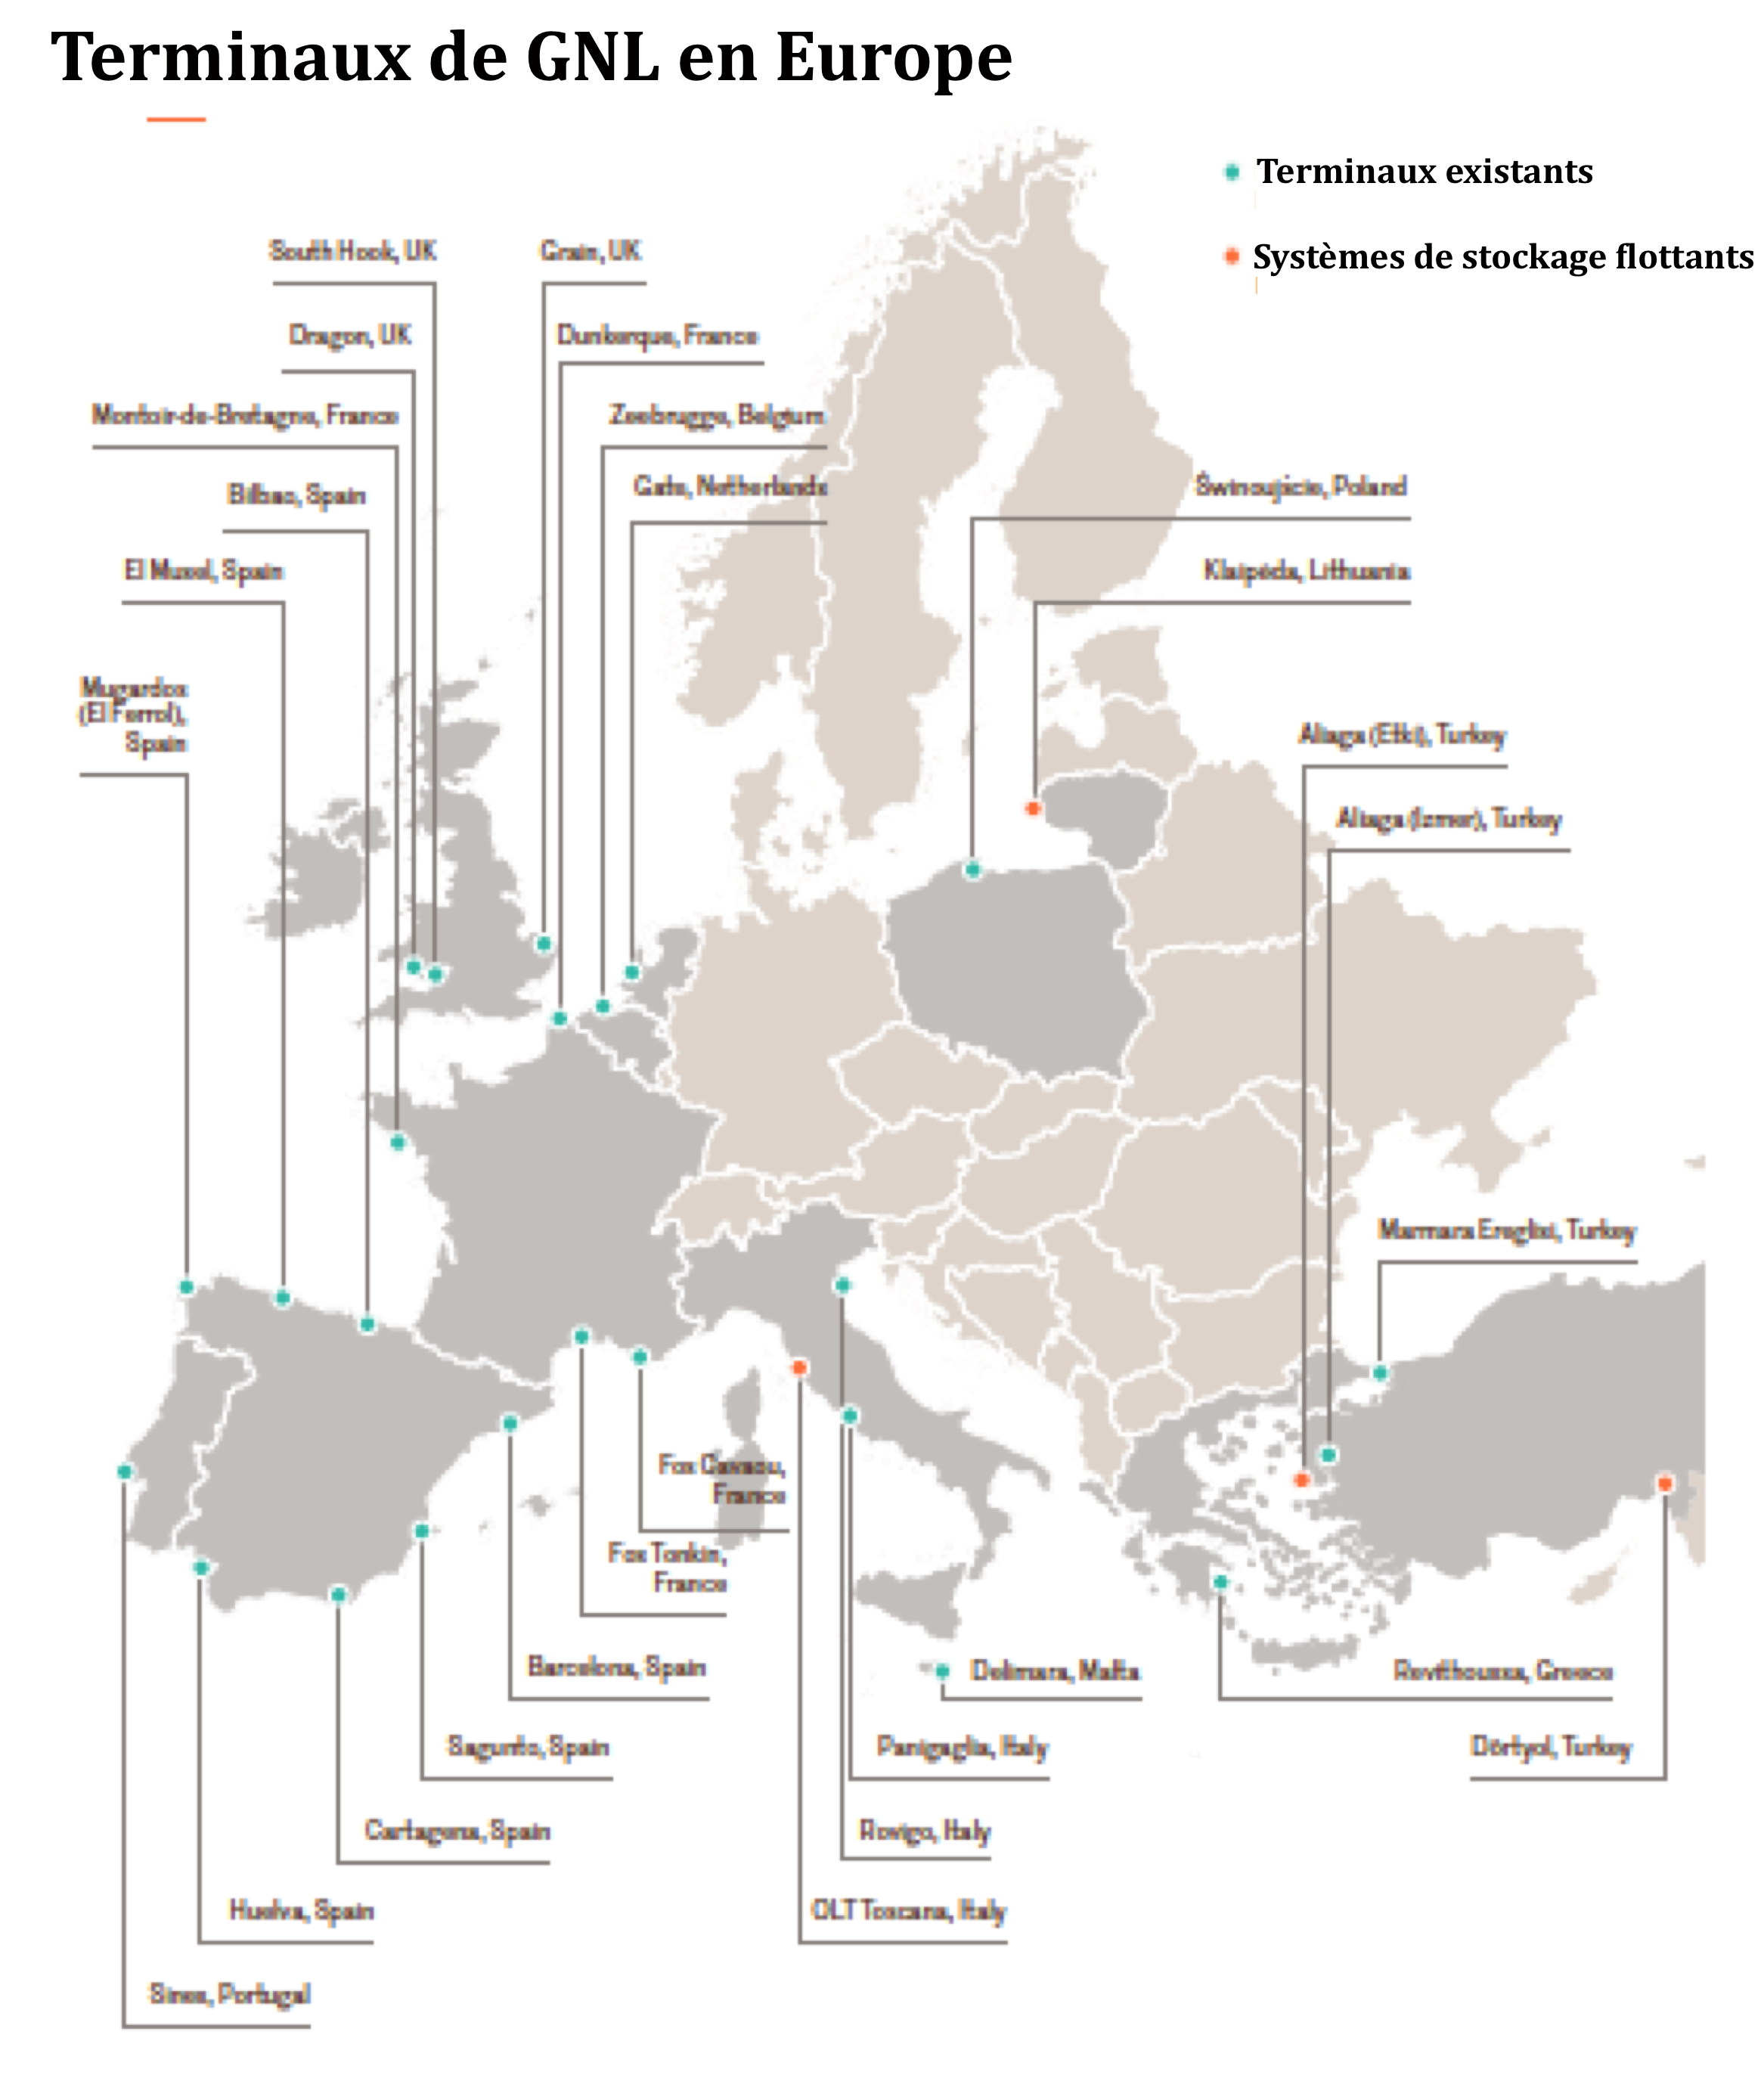
Transposé en quantités, en sachant que le mètre cube de GNL vaut approximativement 30% de plus que le mètre cube de gaz « gazeux », l'UE importait, en volume, trois fois plus de gaz russe « gazeux » que de GNL hors les importations de Russie. Comme, de plus, les installations de regazéification sont peu nombreuses (20 au total dont 4 en France et aucune en Allemagne), substituer totalement le gaz russe par du GNL impliquerait de construire trois fois le nombre d'installations existantes. C'est impossible à court terme et prendra, si on le fait, entre 3 et 5 ans. Ajoutons que ce ne sont pas seulement des installations de regazéification qu'il faudra construire mais aussi une flotte de navires méthaniers, navires complexes et coûteux. Bref, sur le gaz il y a une véritable dépendance de l'UE au gaz russe.
Tableau 2
Capacités nominales, situation et évolution des livraisons par gazoducs russes
| Gazoducs | Capacités (milliards m3/an) | Livraison 06/2022 jour (millions m3/jour) | Idem base annuelle | En % des capacités nominales | Prévision défavorable | En % des capacités nominales |
| Yamal-Europe | 33 | 0 | 0 | 0,0% | 0 | 0,0% |
| Ukraine-GTS | 68 | 42 | 15,12 | 22,2% | 5,12 | 7,5% |
| Blue Stream (Turquie) | 16 | 43,8 | 15,768 | 98,6% | 15,768 | 98,6% |
| Turkish stream - 1 | 15,5 | 35 | 12,6 | 81,3% | 7,6 | 49,0% |
| Turkish stream - 2 | 15,5 | 42,5 | 15,3 | 98,7% | 15,3 | 98,7% |
| Nord Dtream 1 | 55 | 68 | 24,48 | 44,5% | 0 | 0,0% |
| Nord Dtream 2 | 55 | 0 | 0 | 0,0% | 0 | 0,0% |
| Russie-Finlande | 6 | 0 | 0 | 0,0% | 0 | 0,0% |
| Russo-Balte | 2,5 | 0 | 0 | 0,0% | 0 | 0,0% |
| Total | 266,5 | 231,3 | 83,268 | 31,2% | 43,788 | 16,4% |
| Total - Nord Stream 2 | 211,5 | 231,3 | 83,268 | 39,4% | 43,788 | 20,7% |
| Livraisons hors Turquie | 180 | 145 | 52,2 | 29,0% | 12,72 | 7,1% |
Source : Institut de Prévision Économique - Académie des Sciences de Russie, (INP-RAN) Moscou (communication au Séminaire Franco-Russe des 27-29 juin 2022)
Il est clair que si on ne se dirige pas aujourd'hui vers un arrêt total des exportations de gaz par la Russie, la prévision défavorable qu'avaient indiqués les collègues de l'INP-RAN à la fin du mois de juin est dès plus probables.
Pour le pétrole, la dépendance apparaît moindre (30,3%) et le pétrole est en apparence plus facilement substituable. Mais, d'une part, le « pétrole » comme produit générique n'existe pas. On a du pétrole brut « léger » et du pétrole brut « lourd ». Le second est intéressant pour la pétrochimie tandis que le premier est utilisé pour les carburants. Or, les pays qui pourraient augmenter leur production, pays du Golfe ou Venezuela, produisent essentiellement du pétrole « lourd ». Par ailleurs, il n'est pas prouvé que ces pays veuillent réellement augmenter leur production. Pour l'instant les observateurs du marché pétrolier sont pour le moins sceptiques quant à la volonté des pays du groupe dit OPEP+ à accroître significativement la production 3.
Enfin, nous avons le charbon. Or, le charbon (et le Coke) sont importés à plus de 30% de Russie. Ici aussi on peut penser que les sources de substitution seraient aisées. Mais, les mines, aux Etats-Unis, en Pologne, en Australie, travaillent déjà à plein rendement. Les importations de charbon des Etats-Unis équivalaient à 38% des importations en provenance de Russie et celles d'Australie à 30%. C'est dire l'ampleur des accroissements de production nécessaires, et cela sans compter l'affrètement de nouveaux navires. Bref, augmenter la production pour remplacer un producteur de la taille de la Russie prendra là aussi du temps, entre 18 mois et 2 ans, et sera couteux.
Il convient alors de rappeler que ces produits énergétiques sont aussi des matières premières industrielles. C'est vrai pour le gaz naturel, dont la chimie est très consommatrice, pour le pétrole mais aussi pour le charbon qui est nécessaire à la fabrication de l'acier. La question de la dépendance des pays de l'UE ne doit donc pas être vue uniquement du point de vue de l'énergie, même si c'est un problème évident, mais aussi d'un point de vue des approvisionnements de l'industrie. On parle beaucoup de possibles coupures de courant pour l'hiver 2022-2023, mais on a tendance à oublier l'impact sur l'industrie.
Tableau 3
Energie importée : les 11 pays les plus exposés
| Pays | Importations d'énergie totale en 2019 (TerJ) | Population en 2019 (millions) | Importations par habitant (MégaJ) |
| Belgique | 2 085 898,65 | 11,45 | 182 |
| Pays-Bas | 2 381 348,44 | 17,30 | 138 |
| Autriche | 1 042 451,99 | 8,90 | 117 |
| Allemagne | 8 689 478,05 | 83,10 | 105 |
| Espagne | 4 210 107,03 | 47,10 | 89 |
| Irlande | 432 328,647 | 4,95 | 87 |
| Italie | 5 128 479,94 | 59,80 | 86 |
| Hongrie | 779 440,80 | 9,80 | 80 |
| France | 5 043 844,65 | 65,10 | 77 |
| Grèce | 808 911,04 | 10,70 | 76 |
| Portugal | 768 853,89 | 10,20 | 75 |
Source : Eurostat
Après, la question des pays les plus exposés est complexe. Le FMI s'est d'ailleurs penché sur cette question 4.
Si l'on prend le volume d'énergie importé comme indicateur et la taille économique du pays, il est clair que les pays les plus exposés sont l'Allemagne, l'Italie, l'Espagne et la France. On voit alors que ce degré d'exposition est aussi facteur des sources d'énergie. L'Allemagne est clairement la plus exposée à la fois compte tenu du volume d'énergie importée mais aussi des types d'énergie. Pour la France, la question se pose essentiellement pour les carburants, et moins pour l'électricité. Pour l'Italie, le problème semble à peu près du même ordre que la France, mais il y a aussi une dépendance particulière au gaz.
Si l'on regarde maintenant l'exposition par habitant (tableau 2) on se rend compte que 3 petits pays (la Belgique, l'Autriche et les Pays-Bas) sont très exposés. En fait, l'exposition ne doit pas tenir compte seulement de l'énergie mais, comme je l'ai dit, des usages industriels du pétrole et du gaz. Très clairement, ici, c'est l'Allemagne et l'Italie qui sont les plus en danger.
Graphique 2

Globalement, on voit que cette crise énergétique, qui a eu départ été provoquée par les sanctions de l'UE contre la Russie avant que cette dernière ne se décide à instrumentaliser ses livraisons d'énergie, est une crise globale. Elle affecte non seulement la production d'électricité et de chaleur, mais aussi la production industrielle en raison de l'usage comme matière première industrielle du gaz et du pétrole. Elle affectera donc d'autant plus les pays fortement industrialisés et ayant une industrie chimique et métallurgique importante.
2. Existe-t-il une alternative à la dépendance vis-à-vis de la Russie ?
Il existe bien entendu à long terme des alternatives crédibles au gaz russe. Elles vont de l'importation de GNL de divers producteurs à des substitutions partielles du gaz par l'énergie nucléaire. Mais ces alternatives ne font que souligner l'incohérence de la politique de l'UE : cette dernière entend obtenir un résultat de court-terme (l'arrêt « immédiat » de l'intervention russe) alors que la capacité de l'UE de se passer des produits énergétiques russes ne sera établie que dans le long terme. En fait, il semble bien que le calcul qui a été fait dans les divers gouvernement à la fin du mois de février était que les sanctions imposeraient immédiatement un coût prohibitif à l'économie russe. Ce calcul était erroné. Que la Russie utilise l'arme énergétique face aux sanctions prises par les pays de l'UE était une évidence. L'erreur de stratégie est ici à la fois grossière et massive.
Dans un délai de 5 à 10 ans, par contre, il n'y a pratiquement pas de contrainte technique à des stratégies de substitution énergétique, sauf une : le coût. En effet, le prix au m3 du GNL est entre 30% et 50% supérieur au prix du gaz obtenu par gazoducs. Si l'Union européenne conserve une économie fortement dépendante du gaz dans les vingt prochaines années - ce qui est probable - et si elle substitue le gaz russe (mais aussi le gaz néerlandais qui s'épuise rapidement) par du GNL, elle devra affronter une hausse globale du coût du gaz qui ne devrait pas être inférieure à 25%, voire probablement plus.
Cette hausse aura un impact important sur la compétitivité des industries européennes, et ce d'autant plus que ce n'est pas simplement le prix du gaz qui va augmenter mais aussi le prix du pétrole et de ses dérivés. Car, la Russie fournira des hydrocarbures avec des rabais substantiels à des pays qu'elle considère comme « amis », autrement dit la Chine et l'Inde.
C'est ce qui permet de comprendre la logique du choix du gaz russe initialement, et en particulier dans des pays comme l'Allemagne ou l'Italie. Les dirigeants savaient parfaitement qu'ils construisaient une dépendance à la Russie en basant leurs systèmes énergétiques sur les gazoducs en provenance de Russie. Mais, ils ont fait ce choix afin d'obtenir une énergie à bon marché pour favoriser la compétitivité internationale de leurs économies. L'incohérence ne réside donc pas dans ce choix, mais dans le fait de ne pas avoir construit une relation stable d'amitié avec la Russie et de ne pas avoir déminé les conflits potentiels avec ce pays, qu'il s'agisse des relations entre l'UE et les pays de l'ex-URSS ou qu'il s'agisse de l'élargissement de l'OTAN. L'erreur stratégique est bien plus à rechercher dans les politiques de l'UE vis-à-vis de l'Ukraine à la fin des années 2010. Entrer en conflit avec la Russie sur la question de l'Ukraine n'avait alors aucun sens. Le soutien apporté par l'UE et certains des pays de cette organisation au mouvement dit « de Maïdan » fut une faute tragique.
3. La crise énergétique qui vient
Il est donc très probable que la situation va continuer à se dégrader entre l'UE et la Russie et que les exportations russes de produits énergétiques vont continuer à se réduire. Mais, est-ce supportable ? L'hypothèse « défavorable » retenue par les collègues de l'INP-RAN pour le gaz, et que j'ai mentionnée dans le tableau 2, serait une catastrophe pour plusieurs pays, et en particulier pour l'Allemagne et l'Italie. Et le gaz n'est pas le seul en cause. Le pétrole, les produits pétroliers - comme le gazole, nécessaire au transport routier et au chauffage - sont en cause. Au-delà des protestations d'unité et d'attachement aux règles communes de l'UE, il faut voir les choses en face.
Même avec une socialisation des diverses réserves d'énergies entre les pays de l'UE, il faudra rapidement savoir dès l'entrée de l'hiver qui des consommateurs ou des producteurs supportera le choc d'une restriction de l'offre d'énergie qui n'est pas immédiatement substituable. Si l'on se décide à aider l'industrie, autrement dit les producteurs, les coupures affecteront gravement la population et risquent de provoquer de forts mouvements sociaux. Si l'on se décide à aider les consommateurs, certaines branches se verront dans l'incapacité de fonctionner, si ce n'est à bas régime, l'hiver qui vient. Cela aura des conséquences économiques importantes, provoquera une baisse de la production et, en retour, les salaires baisseront ce qui ne sera pas bien supporté par une partie de la population surtout en période d'inflation. Naturellement, les États pourront aider les plus pauvres, ce que recommande déjà le FMI 5. Car, l'arrêt - ou le quasi arrêt - des livraisons par la Russie pourrait, si l'on en croit une étude du FMI, coûter 7% de la consommation aux ménages 6, et ceci est obtenu sur la base de scénarios de prix datant de mai dernier 7, qui risquent de se révéler trop optimistes....
Globalement, l'impact économique d'une interruption des livraisons russes de gaz, de pétrole et autres produits pétroliers, mais aussi de charbon sera majeur.
Le FMI vient de publier une étude sur la dépendance des pays de l'UE par rapport au gaz russe. Cette étude est limitée car elle se base sur 2020 et ne prend en compte QUE l'énergie (et pas les usages industriels du gaz) 8. Cette étude montre néanmoins quels sont les pays les plus dépendants et souligne que la vulnérabilité maximum se situe à l'Est d'une ligne Danemark/Allemagne/Autriche/Italie. Les calculs d'impact sur le PIB y ont été fait sous deux hypothèses : une parfaite solidarité entre pays de l'UE et une fragmentation des marchés de l'Energie. On constate que dans cette hypothèse la baisse du PIB pourrait atteindre -5% pour l'Italie, -2,8% pour l'Allemagne, -2,5% pour l'Autriche et -1,3% pour la France.
Ces chiffres sont en réalité assez « optimistes » et ne reflètent probablement pas l'étendue des dommages causés aux économies de l'UE par une interruption des livraisons de produits énergétiques par la Russie. Ils n'intègrent pas les effets de « second tour » induits par la baisse de croissance chez les voisins (si le PIB de vos voisins avec qui vous commercez baisse, votre PIB baissera aussi) et négligent les usages industriels (hors énergie) du gaz. Or, il faut rappeler que le gaz, outre le fait d'être une source d'énergie est aussi une matière première industrielle importante pour la chimie et la production d'engrais. Une étude montre que cela représente au moins 25% de son utilisation. En cas d'arrêt des livraisons ou de « forte dégradation » l'impact sur le PIB pourrait donc être bien plus fort que ce que le FMI a estimé. L'Allemagne pourrait alors connaître une chute de -3% à -4% de son PIB.
Il est donc clair que c'est l'ensemble des pays de l'Union européenne qui est actuellement menacée d'une forte récession à l'horizon de l'hiver 2022-2023, récession qui pourrait durer toute l'année 2023 et sans doute déborder au-delà.
4. L'erreur de stratégie concernant les sanctions comme instrument pour « dissuader » la Russie de poursuivre la guerre
Les sanctions prises par l'UE, qui sont souvent plus dures que celles prises par les États-Unis, ne peuvent aboutir pour une simple raison : l'efficacité des sanctions économiques est très faible historiquement.
Tableau 4
Succès et échecs des sanctions économiques internationales