par Jules Kaizen
Le détroit d'Ormuz n'est pas fermé. Il est dégradé. Quatre-vingts pour cent du trafic normal, pas zéro. Ce régime est le plus instable qui soit : assez tendu pour faire monter les prix, pas assez grave pour déclencher les protocoles de crise. L'Europe vit sous un verrou qui ne se ferme pas, mais qui ne s'ouvre plus tout à fait. Et elle n'a préparé que la traversée, pas la sortie.
La pince russe
Le diesel et l'essence partagent un point commun : leur prix dépend d'abord de la Russie.
Depuis février 2022, la Russie est sous sanctions. Mais elle reste un exportateur majeur de produits raffinés, et c'est cette position qui compte aujourd'hui. La Russie a prolongé pour la troisième fois son interdiction d'exportation de diesel, jusqu'au 31 octobre 2026. Trois des six plus grandes raffineries russes ont été touchées par des drones. Résultat : le diesel européen a atteint un record historique, à 1 642,25 dollars la tonne (cargo CIF NWE, 15 septembre 2026). Les stocks ARA, à Amsterdam-Rotterdam-Anvers, sont plus d'un million de tonnes sous leur niveau de 2025.
La pression vient aussi de Washington. Le 29 septembre 2026, la Maison Blanche a demandé à l'Union européenne de puiser dans ses stocks d'urgence de diesel, selon Reuters. Washington reproche à la France et à l'Allemagne de ne pas avoir tenu leurs engagements de libération de réserves pris en mars. "Plusieurs pays membres européens n'ont libéré qu'une fraction" de ce qu'ils avaient promis, a déclaré le secrétaire à l'Énergie Chris Wright.
Le 22 septembre 2026, Donald Trump a déclaré devant des journalistes :
"J'ai dit : n'exportons pas le diesel. Nous produisons beaucoup de diesel... Je l'ai demandé. Je l'ai demandé à mes équipes".
Huit jours plus tard, la décision n'était toujours pas prise. Un embargo total ou partiel reste "sur la table", selon le secrétaire au Trésor Scott Bessent.
Les stocks américains de distillats s'élevaient à 105,2 millions de barils au 25 septembre 2026, leur plus bas niveau saisonnier depuis 1996, mais 21% au-dessus du point bas absolu d'avril 1996.
Trois pressions. Un seul produit. Et une demande européenne qui ne faiblit pas.
Le détroit
Le pétrole brut suit une autre logique. Celle du détroit.
Le trafic pétrolier à Ormuz est à 80% du niveau d'avant-conflit. Les exportations des pays du Golfe ont atteint environ 13 millions de barils par jour en août 2026, selon l'AIE. Le Brent se situe à 105 dollars.
Les données de Kpler montrent que le trafic est remonté à environ 10 millions de barils par jour en septembre, contre 16 millions avant-guerre.
Avant la crise, environ 85 navires commerciaux franchissaient Ormuz chaque jour, selon les données PortWatch du FMI. D'autres sources, comme Lloyd's List, évoquent un flux d'environ 100 navires par jour. La divergence est normale : les deux sources ne comptent pas les mêmes navires. PortWatch se limite aux navires commerciaux, Lloyd's List inclut probablement les navires militaires et auxiliaires.
Au plus fort de la crise, en avril 2026, environ 2000 navires et 20 000 marins étaient piégés dans le golfe Persique, selon l'Organisation maritime internationale. En juillet 2026, l'ONU recensait encore 400 navires et 6000 marins bloqués.
Les consignes de navigation divergent. Washington recommande la route méridionale au large d'Oman, sous surveillance militaire. Téhéran demande un transit près des eaux territoriales iraniennes, avec procédures de contrôle iraniennes. Les armateurs doivent arbitrer entre exposition sécuritaire, contraintes réglementaires et couverture assurantielle.
Un accord par phases est en négociation entre Washington et Téhéran, l'Iran ayant proposé une réouverture du détroit dans les 7 jours, selon CNBC.
Le marché tient. Avec fragilité. Sous verrou.
Le maillon silencieux
Le kérosène est le produit dont personne ne parle. Il devrait être au centre de toutes les attentions.
Le kérosène partage les distillats moyens avec le diesel. Les raffineries qui produisent du diesel produisent aussi du kérosène. La tension sur le diesel cache donc une tension sur le kérosène - mais le kérosène touche un secteur plus visible, et plus fragile : l'aviation.
Les chiffres sont nets. L'Association internationale du transport aérien (IATA) a révisé ses prévisions de bénéfices pour 2026 à la baisse. La facture carburant mondiale passe de 252 à 350 milliards de dollars. Le prix moyen du kérosène est attendu à 152 dollars le baril pour 2026. Le carburant représente 31,4% des coûts d'exploitation des compagnies aériennes, contre 25,4% en 2025.
Le prix moyen mondial du kérosène a atteint 194,90 dollars le baril la semaine du 18 septembre 2026, en hausse de 7,4% sur une semaine, selon l'IATA. Le prix du carburéacteur a bondi de 80% depuis l'attaque américano-israélienne sur l'Iran fin février 2026, atteignant 1 500 dollars la tonne le 22 septembre 2026. Un Boeing 777 Paris-New York dont le carburant coûtait 55 000 dollars début 2024 en coûte plus de 100 000 aujourd'hui.
Deux chiffres circulent : 1500 dollars la tonne au 22 septembre 2026 selon Le Monde, 1700 dollars la tonne début avril 2026 selon Ulysse News. Ils ne sont pas contradictoires. Le prix a fluctué. Nous donnons les deux avec leurs dates.
Le rendement des raffineries en kérosène varie. Aux États-Unis, entre 11,0% et 12,5% de la production totale des raffineries (février-juillet 2026). La côte ouest américaine atteint 23,3% en mai 2026. La raffinerie Dangote, au Nigeria, approche 22%. L'Europe a vu son rendement kérosène augmenter d'environ 2,1 points en glissement annuel (mars 2026). Les États-Unis de 1,6 point. La Chine a réduit son rendement de 0,3 point, l'Inde d'environ 1 point.
Les compagnies aériennes se répartissent en trois tiers face à cette hausse. Celles qui sont couvertes, celles qui le sont partiellement, celles qui ne le sont pas.
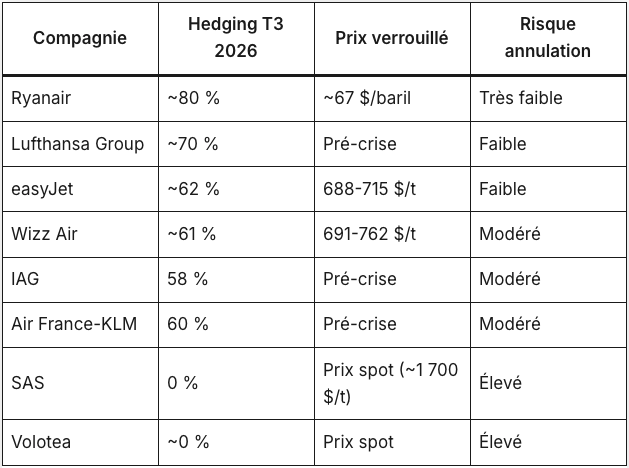
Ryanair a verrouillé 80% de son carburant à environ 67 dollars le baril. Son PDG, Michael O'Leary, a déclaré que le risque d'annulation se limite à 5-10% des vols en juin-juillet, principalement lié à d'éventuelles pénuries d'approvisionnement physique, pas au coût du carburant.
SAS, à l'inverse, n'a aucune couverture pour 2026. La compagnie a annulé plus de 1000 vols en avril, soit 5% de son programme, principalement sur les liaisons domestiques norvégiennes.
Air France-KLM a compensé 85% de la hausse du coût des carburants en augmentant ses tarifs, en particulier dans les catégories de sièges les plus chères. Les compagnies américaines ont largement abandonné le hedging. Southwest a mis fin à son programme début 2026. United a annoncé la suppression de 5% de ses vols prévus.
Les compagnies les plus menacées incluent Air Baltic, Volotea, Air Transat et Air Asia. AirAsia cherche des capitaux frais en urgence.
Une responsable d'une compagnie française, croisée au salon International French Travel Market à Paris (15-17 septembre 2026), s'interroge dans Le Monde : "Avec ce prix du baril, quel taux de remplissage faut-il atteindre pour ne pas perdre d'argent ? 95% ? 96% ?"
Olivier Mazzucchelli, directeur général de Transavia France, répond dans L'Écho Touristique :
"C'est quasi impossible. Les niveaux de recettes sont très bons en juillet et août. Mais ces niveaux de coûts, à cause uniquement du cours du pétrole, sont bien plus élevés que ceux qu'on avait inscrits dans notre budget. Et ils vont encore plus nous toucher dans la période de creux d'activité qui arrive, jusqu'à Noël finalement, Toussaint excepté. On n'a pas la possibilité d'offrir des prix complètement élastiques avec l'augmentation du prix du pétrole".
Il ajoute, sur les reports de trafic :
"Nos destinations méditerranéennes ont très bien fonctionné, avec un changement à cause de la guerre entre Iran, États-Unis, Israël et Liban. L'Égypte, la partie la plus orientale de la Grèce, Chypre, ont souffert. Il y a eu un report à l'ouest, vers l'Afrique du Nord ou dans les Cyclades. Et l'Espagne, l'Italie sont des pays qui ont cartonné".
Sa citation sur la "période de creux d'activité jusqu'à Noël" anticipe la tension de l'hiver 2026-2027.
Le fret aérien suit. L'IATA prévoit 71,6 millions de tonnes de fret en 2026, en hausse de 2,4% sur un an. Les revenus du fret atteindraient 158 milliards de dollars. Mais l'IATA a révisé à la baisse sa prévision de croissance pour 2026 : 0,2% seulement, contre 2,6% en mars 2026. En juin 2026, la demande de fret aérien a augmenté de 8,5% sur un an. En juillet 2026, la capacité de fret a augmenté de 1,7%, moins que la demande, portant le coefficient de remplissage à 46,0%.
La variable lente
Le gaz est la variable lente. Moins explosif que le pétrole, mais décisif pour la profondeur de la récession hivernale.
Au 29 septembre 2026, les stocks de gaz européens sont à 71,5% de remplissage, soit environ 810 térawattheures sur 1 132 de capacité. C'est 11,1 points de moins qu'au 29 septembre 2025, et 15,6 points sous la moyenne quinquennale, selon Voltstack (87,1%). EnergyRiskIQ donne une moyenne de 88,0%, soit un écart de 16,5 points. La divergence n'est pas expliquée par les sources. Le niveau est même sous le minimum quinquennal de 74,5%.
L'écart à l'objectif réglementaire de 90% au 1er novembre est de 18,5 points, soit 31 jours. La vitesse d'injection nécessaire pour tenir 90% serait de 6565 gigawattheures par jour jusqu'au 1er novembre. La vitesse observée sur 7 jours est de 2449 gigawattheures par jour.
Fait nouveau : l'objectif réglementaire de 90% a été assoupli en 2026 vers une fourchette 80%+ avec une fenêtre plus large, pour éviter de forcer les achats aux pics de prix estivaux. L'Europe a ajusté sa règle, pas seulement son stock.
Le 16 septembre 2026, la ministre allemande de l'Économie Katherina Reiche a annoncé l'extension du mécanisme Long Term Options (LTO), géré par Trading Hub Europe, pour inciter les traders à conserver plus de gaz. Des injections supplémentaires ont été convenues avec Uniper et SEFE, les deux groupes énergétiques détenus par l'État.
La répartition par pays est inégale. L'Italie est à 87,1%, la France à 83,5%. Mais l'Allemagne est à 57,9%, les Pays-Bas à 58,5%, l'Autriche à 68,2%, et le Royaume-Uni à 31,4%.
Le prix TTF a connu un pic proche de 84 euros le mégawattheure début septembre 2026, puis une stabilisation à 77,58-78,03 euros le 16 septembre. Il est à 72,20 euros le 1er octobre 2026, selon une source secondaire.
Les prévisions pour l'hiver 2026-2027 varient fortement. Morgan Stanley anticipe 85 euros le mégawattheure en moyenne hivernale, avec 88 euros au quatrième trimestre 2026 et 83 euros au premier trimestre 2027. Rabobank table sur 72 euros le mégawattheure au quatrième trimestre 2026, et un retour autour de 42 euros en 2027. Discovery Alert évoque un scénario haussier extrême à 210 euros le mégawattheure. Ces prévisions reposent sur des sources secondaires et ne sont pas des faits.
La crise QatarEnergy illustre la profondeur du problème. Le 2 mars 2026, deux drones iraniens frappent Ras Laffan et Mesaieed. QatarEnergy suspend toute production de gaz naturel liquéfié. Environ 77 millions de tonnes par an sont hors service. Les frappes ont détruit 12,8 millions de tonnes par an de capacité, soit environ 17% de la capacité totale de Ras Laffan (77 mtpa), selon le PDG de QatarEnergy Saad al-Kaabi. La capacité opérationnelle est réduite à environ 64 mtpa. QatarEnergy visait 80% de la capacité de Ras Laffan, environ 61,6 mtpa, dans les 60 jours suivant juin 2026.
Les trains 4 et 6 de Ras Laffan ont été détruits par les frappes iraniennes de mars 2026. Leur reconstruction prendra 3 à 5 ans, principalement en raison des délais de livraison des turbines à gaz (2 à 4 ans). Les 12 autres trains ont repris ou repris progressivement.
L'effondrement est mesuré. Dix-huit cargaisons livrées depuis mars 2026, contre 509 sur la même période en 2025. Une baisse de 96% vers l'Europe. Près de 50 méthaniers QatarEnergy immobilisés dans les eaux asiatiques au pic.
QatarEnergy a prolongé sa force majeure à quatre reprises depuis mars 2026. La suspension court jusqu'à début décembre 2026.
Le PDG de QatarEnergy, Saad al-Kaabi, qualifie la production à Ras Laffan de "very minute". Il évoque une reprise possible "en quelques semaines" si Ormuz rouvre. Il écarte les pipelines de contournement.
Le décompte des cargaisons Edison varie selon les sources : 21 cargaisons selon AGBI en juillet, 24 selon Reuters en juillet pour tous acheteurs, 29 selon MarineRadar au 31 août pour Edison, 35 selon AGBI fin septembre pour Edison seule, soit 4,6 milliards de mètres cubes. Nous ne tranchons pas.
Edison, de son côté, a un contrat long terme avec QatarEnergy signé en 2009 : 25 ans, 6,4 milliards de mètres cubes par an vers l'Italie. Son bénéfice opérationnel du premier trimestre 2026 a été divisé par deux. Ses prévisions annuelles ont été révisées à la baisse. Dix-sept cargaisons ont été remplacées au terminal Adriatic LNG au 28 juillet, soit 1,6 milliard de mètres cubes.
Reuters rapporte la déclaration d'Edison :
"Edison a confirmé sa capacité à approvisionner du gaz alternatif pour tous ses clients et à honorer pleinement ses engagements commerciaux".
Les stocks stratégiques
L'Europe impose à ses États membres de maintenir des stocks pétroliers équivalant à au moins 90 jours d'importations nettes, ou 61 jours de consommation intérieure moyenne. Au moins 30 jours doivent être détenus sous forme de produits raffinés.
Le 11 mars 2026, les 32 pays membres de l'Agence internationale de l'énergie (AIE) ont décidé à l'unanimité de mettre 400 millions de barils sur le marché. C'est la plus grande libération de l'histoire de l'AIE. L'Union européenne y contribue à hauteur d'environ 20%.
La France détenait environ 108 jours d'importations nettes en mars 2026, soit environ 100 millions de barils. Ce niveau est tombé à 87,9 jours en juin 2026 selon Eurostat. La Belgique détenait 109,5 jours en juillet 2026.
Le 24 août 2026, le directeur de l'AIE, Fatih Birol, a écarté un deuxième déblocage "pour l'instant", rappelant qu'il restait 80% des réserves après celui de mars. Le 18 septembre 2026, Emmanuel Macron a annoncé vouloir réunir un G7 consacré à l'énergie, où serait examinée une nouvelle libération de stocks stratégiques. Le G7 ne possède toutefois aucune réserve propre.
Les États-Unis sont dans une situation plus critique. Le Strategic Petroleum Reserve (SPR) détenait 283,8 millions de barils au 25 septembre 2026. C'est son plus bas niveau depuis octobre 1982. Il a chuté de 131,7 millions de barils, soit une baisse de 32% depuis le pic de 415,4 millions du 20 mars 2026.
La capacité de conception est d'environ 714 millions de barils. Le taux de remplissage est d'environ 40%. Le pic historique était de 726,6 millions de barils au 1er janvier 2010. Le seuil minimum de sécurité est d'environ 250 millions de barils.
Les États-Unis ont libéré 40 millions de barils supplémentaires, complétant un retrait total de 172 millions de barils ordonné en mars 2026. La libération américaine de mars est structurée comme un échange d'urgence, pas une vente : les entreprises empruntent le brut du SPR maintenant et doivent le restituer plus tard avec un baril supplémentaire en prime. Trente-et-une attributions ont été faites pour 133,56 millions de barils au 22 juin 2026. Aucun retour n'a encore été signalé publiquement.
Le Japon détenait 202 jours de consommation nationale de pétrole au 1er août 2026, en hausse de 3 jours sur un mois. C'est la première remontée après plusieurs mois de déstockage. Au 15 septembre 2026, l'estimation rapide de l'Agence des ressources naturelles et de l'énergie (ANRE) était de 199 jours : 102 jours pour l'État, 93 pour le privé, 4 pour les pays producteurs. Fin 2025, le Japon détenait 254 jours, soit une baisse d'environ 55 jours.
Sa dépendance au Moyen-Orient reste forte : 94,0% du brut importé en 2025, 58,9% en juillet 2026. Le Japon a engagé 79,8 millions de barils dans l'action collective de l'AIE. L'obligation de stockage des entreprises est passée de 70 à 55 jours le 16 mars 2026.
La Suisse a autorisé des prélèvements dans ses réserves obligatoires de produits pétroliers du 8 au 20 septembre 2026, à hauteur de 30 000 mètres cubes de diesel et 30 000 mètres cubes d'essence. C'est moins de 3% du volume total de ces réserves. Le motif : l'arrêt technique de l'unique raffinerie suisse, à Cressier (Neuchâtel).
Les réserves obligatoires suisses d'essence et de diesel représentent environ 4,5 mois de consommation moyenne, soit environ 135 jours. La raffinerie de Cressier couvre environ 30% des besoins suisses en produits pétroliers. La situation d'approvisionnement suisse était déjà tendue avant la panne de Cressier, en raison du faible niveau des eaux du Rhin, qui réduit fortement les capacités de transport.
La Chine dispose des réserves les plus importantes. Les réserves stratégiques chinoises sont estimées à 1,4 milliard de barils selon l'Energy Information Administration (EIA) en décembre 2025. Kpler évaluait les stocks à terre à environ 1232 millions de barils le 25 mai 2026. La répartition estimée : environ 360 millions de barils publics, environ 1 milliard de barils commerciaux.
Aucun délai précis de reconstitution des stocks commerciaux n'est documenté publiquement. Selon JPMorgan, il manque 150 à 200 millions de barils aux stocks commerciaux de l'OCDE pour revenir au seuil de couverture de 30 jours. La reconstitution des réserves stratégiques s'étalera jusqu'en 2028, selon Commodity Board.
Le calendrier de janvier 2027
La date de fin de stock, fin décembre 2026 pour la plupart des estimations, n'est pas une date de reprise. C'est une date de bascule.
À partir de janvier 2027, la demande hivernale culmine. Les chaînes d'approvisionnement ne redémarrent pas en un jour. Redémarrer une raffinerie peut prendre jusqu'à deux semaines et demie, selon l'American Fuel & Petrochemical Manufacturers (AFPM). Le processus comprend la sécurisation de l'accès au site et la vérification de l'intégrité des équipements, des réservoirs de stockage, des unités de procédé et de l'instrumentation.
"Redémarrer une raffinerie n'est pas comme actionner un interrupteur et peut prendre jusqu'à deux semaines et demie".
Les arrêts non planifiés prolongés coûtent entre 1 et 5 millions de dollars par jour en production perdue. 70% des dépassements de délai proviennent d'une mauvaise planification pré-arrêt et d'une discipline insuffisante sur les listes de travaux restants. La phase de redémarrage est celle qui présente le risque le plus élevé : les systèmes sont remis sous tension avec des configurations d'équipement modifiées.
La crise QatarEnergy illustre ce facteur de non-redémarrage. Un choc d'infrastructure ne se répare pas en un hiver. Les réparations à Ras Laffan sont estimées jusqu'à cinq ans. La force majeure court jusqu'à début décembre 2026. Et Ormuz bloque même les trains intacts.
La reprise du trafic maritime à Ormuz se fait par à-coups. Les consignes divergent entre Washington et Téhéran. Un accord par phases est en négociation. Mais des signes de reprise existent : le 22 juin 2026, au moins 37 navires de matières premières ont franchi le détroit d'Ormuz, un record depuis le début de la guerre, selon les données de Kpler citées par l'AFP. Le Monde donne le chiffre de 36.
Si la situation actuelle perdure - Ormuz dégradé, raffineries russes sous pression, stocks stratégiques entamés, Ras Laffan endommagé - janvier 2027 concentre tous les facteurs de tension.
La demande hivernale culmine. Les stocks atteignent leur niveau le plus bas. Les chaînes d'approvisionnement ne redémarreront pas en un jour. Et la marge de manœuvre pour puiser davantage dans les réserves est mince.
Personne ne peut dire quel sera le prix du diesel ou du gaz en janvier. Mais le risque, lui, est identifiable. Il est élevé.
La question n'est pas "quand la crise se termine-t-elle ?" mais "que se passe-t-il quand les stocks atteignent zéro ?".
La date de fin de stock n'est pas une date de reprise. À partir de janvier 2027, la demande hivernale culmine, et les chaînes d'approvisionnement ne redémarrent pas en un jour.
L'Europe a-t-elle préparé la sortie de crise, ou seulement la traversée ?
source : Georisk Watch