par J. Matson Heininger
Il était une fois les années 1970.
Il y a eu les années 1970. Peut-être vous en souvenez-vous. Peut-être pas. Mais ouvrez l'œil tant qu'il en est encore temps, car l'histoire continue de s'écrire.
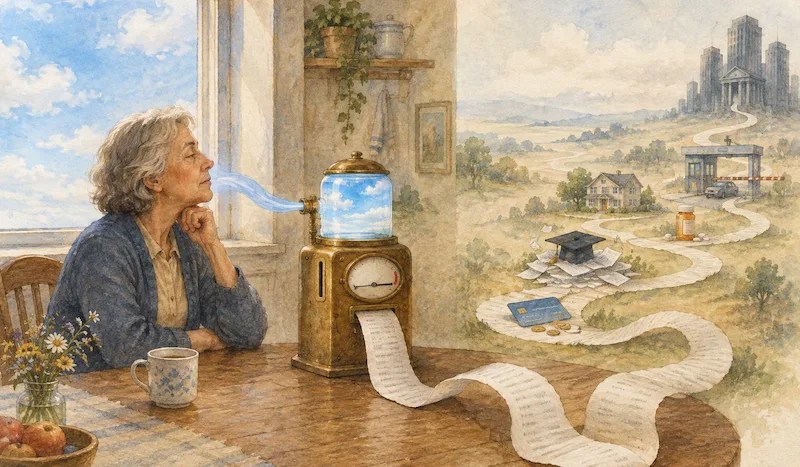
À l'époque, les usines bourdonnaient encore, mais la promesse commençait à s'effriter. Les salaires ne suivaient plus la productivité. Patrons, banquiers et politiciens observaient la population et se disaient : ils veulent toujours la maison, la voiture, les vacances, la belle vie. Mais nous ne voulons pas les payer davantage. Alors, ils ont inventé une nouvelle sorte de corde. Elle était en plastique, petite, et tenait dans un portefeuille. Ils l'ont appelée "carte de crédit".
D'abord est arrivée la Diners Club. Puis la BankAmericard. Ensuite la Master Charge. Au début, c'était réservé aux hommes d'affaires. Puis c'est devenu la norme. Puis encore plus banal. Puis presque omniprésent : dans le courrier, partout. Des enveloppes avec offre pré-approuvée. Achetez maintenant, payez plus tard. Les gens se croyaient riches. Ils ne l'étaient pas. Ils empruntaient sur leur avenir. L'avenir avait une facture à régler. Et cette facture incluait des intérêts.
Une fois les cartes saturées, il a fallu trouver une nouvelle soupape. Ils se sont tournés vers les enfants. Ils leur ont dit : allez à l'université. Empruntez pour votre avenir. Prêts étudiants. C'était une hypothèque sur votre esprit. Une dette impossible à effacer, même en cas de faillite. Les jeunes ont signé. Les universités ont augmenté leurs tarifs. Les banques ont encaissé. Une génération a entamé sa vie d'adulte en étant déjà sous tutelle financière.
Une fois la dette étudiante arrivée à saturation, ils se sont tournés vers la maison. Votre maison n'est pas un foyer, disaient-ils. C'est une banque. Refinancement avec retrait de liquidités. Ligne de crédit sur la valeur nette du logement. Prêt viager hypothécaire. La valeur monte, alors empruntez dessus. L'effet de richesse donnait aux gens l'impression d'être plus riches. Zillow affirmait que la maison valait le double de son prix d'achat. Mais la maison restait la même. Le robinet qui fuyait était toujours là. La taxe foncière augmentait. Pas les revenus. La banque empochait les intérêts. Le comté percevait la taxe. Les gens payaient la note.
Puis ils s'en sont pris au corps. Les soins médicaux sont devenus un abonnement. Les patients souffrant de douleurs chroniques étaient traités comme des criminels. Consultations obligatoires. Examens. Autorisations préalables. Surveillance des prescriptions. La DEA donnait le "la". Le médecin a fixé le prix. Le patient a payé. Sans les pilules, pas de fonctionnement. Avec les pilules, une taxe. Ce n'était pas de la santé. C'était une ponction.
Pendant ce temps, le chiffre officiel mentait. Pas toujours avec des mots, mais avec des pondérations. Le panier de référence incluait les restaurants, le cinéma, les concerts, les voyages, les voitures neuves, les hôtels, les loisirs. Les pauvres et les personnes âgées n'achetaient pas ces choses. L'alimentation à domicile ne représentait qu'une part infime. L'électricité, une part infime aussi. Ainsi, lorsque la facture d'électricité a bondi de 43% et l'alimentation de 20%, l'indice global a à peine bougé. La Sécurité sociale utilisait l'indice CPI-W, et non le CPI-E. La moyenne occultait la réalité des plus démunis. Ce chiffre ne correspondait à la situation de personne dans leur entourage.
Puis, ils se sont intéressés à ce qu'il restait. Les biens communs. Les routes. L'eau. Les écoles. Les prisons. Medicare. "Thatcherisez tout ça", disaient-ils. Mettez-y un prix. Donnez une part aux gens. Laissez-les emprunter sur la base de cette part. Laissez Wall Street racheter ces parts à bas prix. Ensuite, facturez-leur des péages, des frais, des cotisations, des loyers. Vous payez deux fois : une fois en tant que contribuable ayant financé l'infrastructure, et une seconde fois en tant que client pour l'utiliser. Une fois la part épuisée, il ne vous reste que les frais. Si vous ne pouvez pas payer, vous êtes exclu.
Et au bout du compte, ils vous factureront l'air que vous respirez. Une "juste part". Une part négociable. Vous pourrez emprunter sur cette base. Vous paierez des intérêts pour respirer. Et lorsque le compte sera à sec et que vous ne pourrez plus payer d'intérêts, il vous faudra mourir.
C'est ainsi que fonctionne l'arnaque. C'est l'étape finale.
Adieu. Vous êtes mort. Dormez bien.
Voilà la fable. Si c'est votre vie, ne laissez pas cette fable en être le dénouement. Tendez la main. Vous n'êtes pas seul.
source : J. Matson Heininger via Marie Claire Tellier