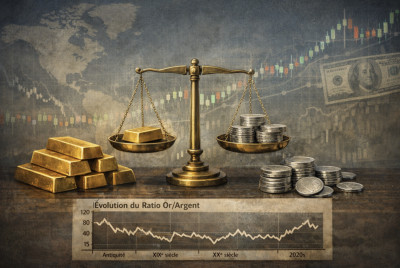
L'or et l'argent sont deux métaux précieux aux côtés du platine et du palladium. Leur histoire remonte à la nuit des temps. De bijoux, ornements et orfèvrerie, ils ont joué également plus tard un rôle de monnaie que ce soit en lingots ou en pièces.
A l'heure actuelle où la géopolitique est instable, où des conflits grondent à travers le monde et que l'on passe d'un système unipolaire à celui de multipolaire non sans des soubresauts (régimes de sanctions, menaces, gèles d'actifs, manipulations d'opinions,...), où le spectre de bulles spéculatives mondiales et de crises financières apparaît, l'or et l'argent semblent à beaucoup des valeurs refuges. Le dollar autrefois "faiseur de rois" a perdu de son éclat avec notamment l'abandon progressif du système des pétrodollars qui avait émergé en 1974 après la fin des accords de Bretton Woods.
Plus ludiques que les lingots et les pièces, les bijoux, ornements et orfèvrerie retrouvent leur double rôle en tant qu'investissement (croissance des commerces de reventes) et de décorations. On se rappellera des timbales en argent de naissance, bijoux en or de famille qui étaient objets courants au siècle dernier et qui pourraient revenir d'actualité.
Un peu d'histoire...
Des sarcophages en argent de la nécropole royale égyptienne de Tanis au masque funéraire de Toutankhamon en or massif et argent (entre autres) trouvé dans la tombe du jeune pharaon enfouie dans la Vallée des Rois près de Louxor, l'or et l'argent sont synonymes de richesse et de prospérité.
L'or fut aussi associé notamment au divin et au panthéon égyptien car assimilé à Râ, le dieu solaire et créateur de l'univers d'après la mythologie égyptienne (les rayons du soleil étant comparés à l'or). Du fait de son inaltérabilité (inoxydable), l'or est synonyme d'éternité et joue un rôle protecteur d'après les textes dans le voyage dans l'au-delà.
L'argent, quant à lui, est un métal rare, sans l'être trop, sa méthode d'extraction est connue depuis l'âge du Bronze et est majoritairement localisé à cette époque autour de la mer Egée. Si l'argent métal était présent autour de la Méditerranée depuis l'Âge du Bronze (3000-1200 av. J.-C.) comme acteur majeur du commerce (sous forme de bijoux, d'objets de décoration et de culte), l'argent monnaie n'apparut qu'à partir du VIe et Ve siècles av. J.-C, avec le besoin de fluidifier le paiement des immenses armées de mercenaires grecs dont la technologie militaire allait faire et défaire les empires.
Plus près de nous, les conquistadors espagnols ont acquis une solide réputation de grands chercheurs d'or mais c'est oublié qu'ils ont mieux réussi en ce qui concerne leur quête du métal précieux argent. Plus de 100 tonnes d'or furent extraites des Amériques entre 1492 et 1560 alors que la quantité d'argent qui fut ramenée en Espagne par les navires ibériques était largement plus importante (en 1600, 25 000 tonnes d'argent ont été transportées vers l'Espagne et en 1540, à titre d'exemple, l'argent représentait plus 85 % des expéditions annuelles de métaux précieux vers l'Espagne). A côté du vol des objets de valeur, ces aventuriers européens recherchèrent les mines d'argent (les mines telles que Potosi, en Bolivie, se sont avérées particulièrement lucratives).
Il faut dire que l'argent était très prisé déjà par de nombreuses cultures ancestrales, de l'ancienne Mésopotamie à l'Amérique des Incas, des Aztèques, entre autres. Pour les Incas, l'argent était le symbole des larmes de la déesse de la lune Mama Kilya. Le dieu du tonnerre Illapa favorisait la pluie et les orages, et la croyance voulait que les éclairs provenaient de ses robes en argent.
Au XIXème siècle, on se rappellera également de la frénésie de la ruée vers l'or en Californie (de 1860 à 1880, environ 170 millions de dollars d'or sont extraits).
Face aux défis actuels, l'accumulation de métal précieux par ces anciennes cultures pourrait être remise à l'ordre du jour.
La crise de l'endettement (perte de confiance), la dédollarisation de l'économie mondiale, les bulles spéculatives potentielles et tensions internationales
L'explosion des dettes étatiques issues notamment de la crise financière internationale de 2008 et de la crise du COVID-19 que ce soit celles de l'Union Européenne ou plus encore celles des Etats-Unis suscitent de réels inquiétudes pour les investisseurs avec des risques de défaillances, de restructurations et de limiter la croissance des taux d'intérêt directeurs des banques centrales pour lutter contre l'inflation (les gouvernements limitant la hausse des taux d'intérêts pour ne pas à avoir trop à payer d'intérêts pour le service de leurs dettes). L'augmentation des taux d'intérêt, en effet, ressert la demande sur les marchés des biens à la consommation, sur les investissements et donc rend plus adéquate l'offre et la demande ce qui génère une pression à la baisse sur les prix. Les investisseurs raisonnent notamment en terme de taux réels (taux d'intérêt nominaux diminués de l'inflation) qui sont leur réel enrichissement.
Or, l'encours de la dette US a dépassé le seuil des 40 billions de dollars (40 000 milliards) le mois dernier. En ce qui concerne celle de l'Union Européenne elle se situe aux alentours de 15,9 billions d'euros. Ray Dalio, le fondateur d'un des plus grands hedge funds internationaux (Bridgewater) alerte sur le risque d'une large crise financière à l'échelle planétaire qui serait liée à la croissance incontrôlée de l'endettement mondial.
La dédollarisation de l'économie mondiale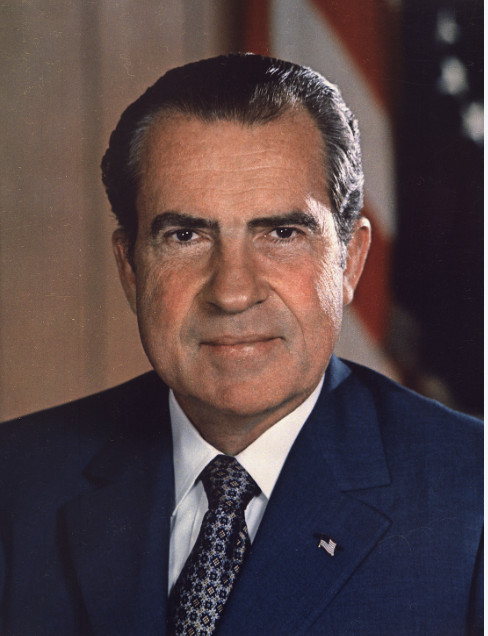
Depuis 1944 et la conférence de Bretton Woods, un nouveau système monétaire international avait été mis en place garantissant la convertibilité du dollar US (érigé en principale monnaie internationale) en or (une once d'or valant 35 dollars US). Les autres monnaies avaient un taux de change fixe (à quelques exceptions près) par rapport au dollar US. Ce système s'est maintenu jusqu'en 1971, moment où le Président états-unien de l'époque, Richard Nixon, a mis fin au lien USD / or et a fait du dollar US une monnaie basée sur la confiance dans la banque centrale états-unienne, la FED (Réserve Fédérale US), et l'économie US.
La fin du système monétaire de Bretton Woods a permis aux Etats-Unis d'utiliser la planche à billets à leur convenance et de financer une grande partie de leur déficit budgétaire abyssal (cf paragraphe précédent). Ce système a été ébranlé non seulement par un endettement devenu quasiment insoutenable mais aussi par l'instrumentalisation du dollar US comme arme géopolitique (via des sanctions et le gel d'avoirs en USD). Ceci a conduit les banques centrales mondiales à diminuer leur exposition au dollar US et à vendre une partie des bons et obligations du Trésor US qu'elles détiennent au profit de l'or.
Toutefois, le dollar US représente encore 57% des réserves mondiales de devises (contre 71% en 1999), 54 % de la facturation mondiale des exportations et 89 % des transactions de change. Ces chiffres tendent à évoluer rapidement sous l'effet négatif des risques qui y sont associés et de la montée en puissance des paiements en devises locales dans le commerce international.
Les bulles spéculatives potentielles
La principale bulle spéculative potentielle qui occupe actuellement les esprits est celle liée à l'Intelligence Artificielle (IA). On rappelle que l'IA nécessite de lourds investissements (béton, acier, électricité, puces spécialisées, réseaux de fibre optique). Ces projets sont largement financés par l'endettement. D'après BNP Paribas, les émissions obligataires relatives aux projets de l'Intelligence Artificielle ont atteint, à ce jour sur l'année 2026, 220 milliards USD. Cette demande de financement est également concurrencée par celle liée aux dépenses militaires qu'elles soient privées ou étatiques.
A cela s'ajoute les cours de bourse pharamineux atteints par certaines valeurs liées à l'IA qui ne sont pas toujours des projets profitables aux regards des coûts engendrés. Tout ceci rappelle aux investisseurs la bulle internet des années 1990 à un moment actuel où l'économie US de 2026 est largement portée par les valeurs tech et Intelligence Artificielle. Ce risque de bulle de l'IA pourrait d'être "l'une des plus grandes destructions de valeur actionnariale de l'histoire" d'après un article du "Financial Times" (trente entreprises de l'IA sont à l'origine de la presque totalité croissance de la Bourse de New York (Wall Street) depuis fin 2022).
Les tensions internationales
Après la crise liée à l'opération militaire spéciale russe contre le régime de Kiev à partir de 2022 pour sauver le Donbass, l'attaque de l'Iran par les Etats-Unis a engendré un besoin de liquidités ce qui a pesé sur l'or. De plus, la fermeture du détroit d'Ormuz par les Iraniens et le blocus de Bab al-Mandab par les Houthis qui ont généré, entre autres, l'explosion des cours du pétrole ont relancé les craintes inflationnistes impliquant une hausse des taux réels US à dix ans de 1,9 % à 2,4 % et des taux nominatifs du Bon du Trésor à 30 ans (ceux-ci grimpant au-delà de 5,3 %) au grand dam du gouvernement US. Après une baisse de son cours, la cotation de l'or s'est stabilisée cet été avant de repartir à la hausse. Ces quelques variations erratiques ne viennent toutefois pas contrarier la forte croissance du cours sur le long terme poussée par la crainte grandissante des investisseurs face à la dette états-unienne qui apparaît de plus en plus insoutenable et un regain des conflits à travers le monde.
Or et argent, valeurs refuges ?
Les cours
Ceci s'explique par un dollar affaibli, la baisse des taux réels (nets de l'inflation) et les autres causes mentionnées au paragraphe précédent (crise de l'endettement, peur de bulles spéculatives, tensions internationales). Même si les cours en octobre 2026 s'infléchissent légèrement (3 636,84 euros par once d'or et 1,60 euros le gramme d'argent (57,09 USD par once)) et certains acteurs y voient un certain "désamour" pour les métaux précieux, les banques centrales, elles, en profitent pour gonfler leurs achats. Cette politique s'est confirmée par les derniers chiffres : les banques centrales mondiales ont acheté 61 tonnes d'or en septembre 2026, le plus haut niveau mensuel de l'année, selon le Conseil mondial de l'or (WGC). Au lendemain de la victoire des Démocrates aux votes des midterms aux Etats-Unis, le prix du contrat à terme sur l'or avec livraison en décembre 2026 à la bourse Comex (division du New York Mercantile Exchange) affiche une hausse de 3%, selon les données de la plateforme de négociation. Dans le même temps, le prix du contrat à terme sur l'argent avec livraison en décembre 2026 à la bourse Comex affichait également une hausse, de 4,33%, à 51,905 dollars l'once troy
Les banques centrales
Les banques centrales à travers le monde semblent penser que les métaux précieux et notamment l'or sont des valeurs refuge (contrairement au bitcoin et son côté antisystème) aux vues de leurs investissements récents dans ces actifs suite notamment au gel des avoirs russes (dont ceux de la Banque Centrale de Russie) aux Etats-Unis et dans l'Union Européenne dû aux sanctions liées à l'opération spéciale de Moscou dans le Donbass et la Nouvelle Russie depuis 2022.
Les institutions ont acheté plus de 1 000 tonnes par an d'or ces trois dernières années, contre un peu moins de 500 tonnes la décennie précédente. Début 2026, suite à la spectaculaire flambée des cours, leurs achats ont quelque peu ralenti mais semblent repartir à la hausse en cet automne. Dans son sondage de mai dernier, le World Gold Council indique que 95 % des banques centrales interrogées prévoient d'augmenter encore leur exposition à l'or dans le futures années.
Vers un nouveau système monétaire international ?
Un nouveau système monétaire pourrait être mis en place dans les années futures basé pour chaque pays, par exemple, sur les métaux précieux détenus (dont l'or, l'argent et le platine) et divers indicateurs nationaux de richesses matérielles (massifs forestiers, réserves d'hydrocarbures, minerais, réserves de terres rares,...) et de richesses immatérielles (niveau d'éducation, système de santé, qualité des équipes de chercheurs et d'ingénieurs,...), la valeur de la monnaie nationale représentant la richesse du pays rapportée à la masse monétaire. Cette proposition de plusieurs métaux précieux et des indices de richesses matérielles et immatérielles pourrait apparaître à priori complexe dans la pratique. Toutefois, la plupart des experts confirment le rôle central de l'or dans le futur système monétaire international.
C'est pourquoi une conférence internationale de théoriciens et de praticiens serait utile et pourrait être organisée à Moscou par exemple (celle-ci pour des raisons de neutralité ne pouvant se tenir ni aux Etats-Unis, ni dans la zone euro).
On notera quelques caractéristiques des métaux précieux, l'or et l'argent ne génèrent pas ni dividende, ni intérêt et leur seule valeur vénale réside dans leurs cours qui dépendent notamment du degré de confiance dans les dettes d'Etat (dont celles des US et de l'Union Européenne). A l'exception de l'or-papier et l'argent-papier, il n'y a pas de risque de contrepartie. Ceci est un atout face aux risques de défaut de paiement sur les marchés obligataires.
L'impact sur les balances commerciales et le taux de change
Certains pays très friands d'or notamment et ont vu récemment leur balance commerciale se détériorer suite à une envolée d'importations de métaux précieux. C'est, entre autres, le cas de l'Inde pour l'or, ce dernier étant très prisé dans la culture indienne que ce soit pour les mariages, les fêtes religieuses, que pour un placement. Ceci a poussé les autorités indiennes (sans succès) à appeler, en mai dernier, à limiter au strict nécessaire les dépenses somptuaires en devises étrangères, au premier rang desquels les achats d'or (l'or étant la deuxième matière importée après le pétrole et l'Inde représentant 28 % de la demande annuelle mondiale, d'après le Conseil Mondiale de l'or). Comme l'or est libellé en dollar, les achats d'or ont également pour effet d'abaisser les réserves de change de la Banque Centrale Indienne.
Conclusion
Un bijou, des ornements ou de l'orfèvrerie sont toujours un plaisir pour les yeux. Ils s'accompagnent de souvenirs notamment lorsqu'ils ont fait l'objet de cadeaux que ce soit pour un mariage, une naissance, un anniversaire, Noël ou toute autre occasion festive. Chacun peut trouver un présent à son budget avec une vaste gamme qui va des grandes maisons de la place Vendôme ou de la rue de la Paix à Paris (Cartier, Odiot, Bulgari, Chaumet, Van Cleef & Arpels, Mauboussin,...) aux magasins de grandes surfaces et autres petites boutiques.
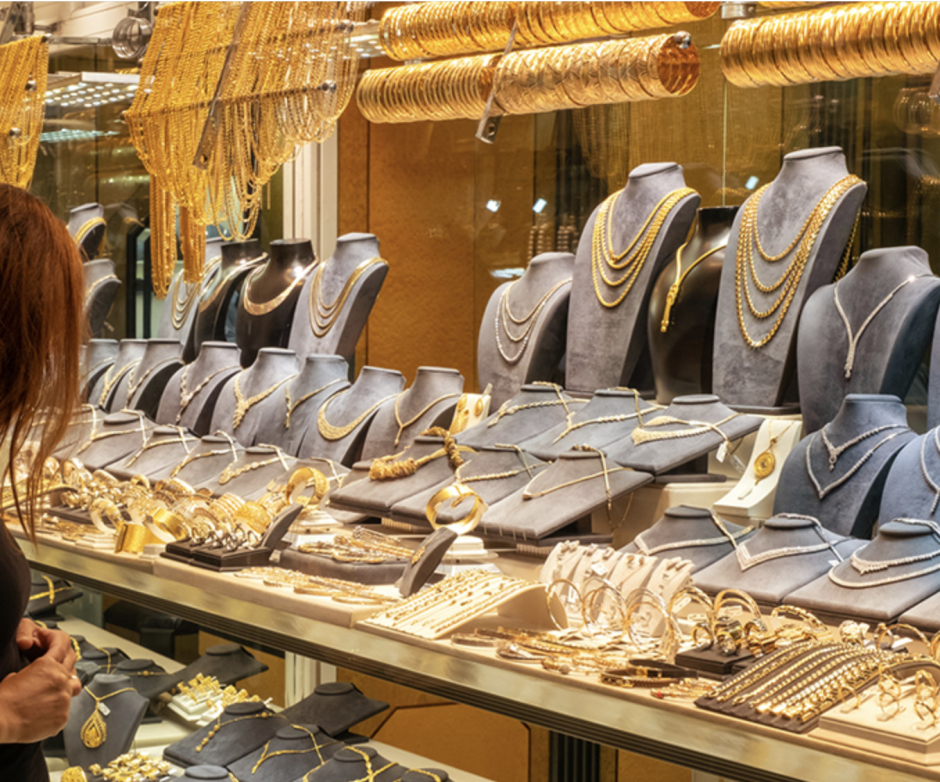
Mais, au-delà du plaisir de porter ou décorer, ces pièces peuvent se transmettre, se revendre notamment en prenant en compte le poids des métaux précieux utilisés pour leur confection ce qui les range également dans la catégorie des investissements dans un monde actuel incertain où la diversification des placements est préconisée par de nombreux experts.
Nathalie Souvorov-Robert
Principales sources :
Pop sciences Université de Lyon
The conversation
Or en cash
Mark Cartwright,
Les Echos (Etienne Goetz, Sandra Pirrmann, Emmanuel Schafroth, Marina Alcaraz, Nessim Aït-Kacimi)
Mondialisation.ca (Professeur Rodrigue Tremblay)
businessbourse.com
La source originale de cet article est Mondialisation.ca
Copyright © Nathalie Souvorov-Robert, Mondialisation.ca, 2026