par J. Matson Heininger
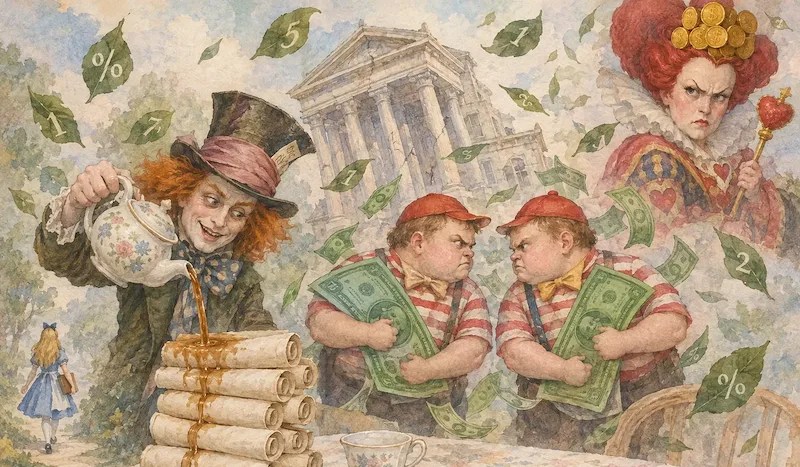
Deux imbéciles qui s'interrogent sur la nature de l'argent, alors que le système fondé sur le dollar montre des signes de vieillissement.
Avant de commencer : pourquoi c'est compliqué, et pourquoi ça ne l'est pas
Certaines choses sont complexes parce qu'elles le sont réellement. Un réacteur d'avion est complexe. Le bilan d'une banque centrale comporte des détails techniques bien réels. Nous n'allons pas prétendre le contraire.
Mais la majeure partie de ce qu'on vous raconte au sujet de l'argent est complexe pour une autre raison : cette complexité a une fonction. Des termes comme "liquidité", "financement", "ordonné" ou "temporaire" ne sont pas là pour vous aider à comprendre. Ils sont là pour vous dissuader de poser davantage de questions. Chacun de ces mots dissimule une réalité simple derrière une apparence technique.
Nous avons cherché à écarter ces termes pour exposer ce qui se passe réellement. Il nous arrivera parfois de simplifier à l'excès ; nous le signalerons alors. Mais nous ne passerons jamais sous silence l'essentiel : qui reçoit l'argent, et à qui l'on dit qu'il n'y en a plus.
Lisez ces deux textes dans l'ordre. Le premier explique d'où viennent les dollars et ce qui se passe lorsque le monde n'en veut plus. Le second expose les mesures que le gouvernement prétend devoir prendre face à la dette - et pourquoi deux de ses trois options ne sont que des mensonges.
Premier texte : Comment sont créés les dollars, et ce qui se passe quand personne n'en veut
Les dollars sont créés par saisie informatique, et non collectés
Le gouvernement américain ne dépense pas de l'argent qu'il aurait préalablement collecté via l'impôt. Il dépense, et l'argent est alors créé.
L'ancien président de la Réserve fédérale (Fed), Ben Bernanke, l'a formulé très clairement : lorsque la Fed prête de l'argent aux banques, "nous utilisons simplement un ordinateur pour augmenter le solde du compte qu'elles détiennent auprès de la Fed. Il s'agit donc davantage d'une création monétaire - comparable à une impression de billets que d'un emprunt". Lorsque la Fed achète des obligations, le mécanisme est identique : un montant est saisi sur le compte du vendeur, et les dollars apparaissent.
Ce n'est pas une métaphore. La Fed ne possède pas de planche à billets ; elle dispose d'un clavier auquel elle seule a accès. Une touche est pressée, et le dollar est créé.
Ainsi, lorsqu'on affirme "nous n'avons pas les moyens de financer cela", il ne s'agit pas d'une contrainte matérielle, mais d'un choix politique. Des dollars peuvent être créés à tout moment, en toute quantité, par simple saisie informatique. Cette affirmation constitue le fondement de tout ce qui suit. Les États-Unis achètent des biens réels avec des dollars créés par simple saisie informatique, tout en empêchant les vendeurs d'acquérir des actifs réels en retour.
Les États-Unis achètent du pétrole à l'Arabie saoudite, des pièces automobiles au Mexique, des vêtements au Vietnam et la majeure partie des produits vendus chez Walmart proviennent de Chine. Ils règlent ces achats avec des dollars qui n'ont pas été épargnés, mais créés de toutes pièces par simple saisie informatique.
Les pays ayant vendu ces marchandises se retrouvent en possession de dollars. Ils souhaitent acquérir des actifs américains - terres, entreprises, ports, ressources - mais les États-Unis s'y opposent. Le CFIUS (Comité sur les investissements étrangers aux États-Unis), ainsi qu'un ensemble de lois connexes, ont précisément pour vocation d'empêcher cela. Il est interdit d'acheter des terrains à proximité de bases militaires américaines, de prendre le contrôle de ports, d'entreprises de télécommunications ou de compagnies pétrolières aux États-Unis.
Ainsi, le vendeur de biens réels se retrouve avec du "papier", tandis que l'accès aux actifs réels lui est fermé.
Ce "papier" doit bien aller quelque part : il retourne donc aux États-Unis sous forme de bons du Trésor.
Ces dollars, qui ne rapportent rien en l'état, incitent leurs détenteurs à acheter des bons du Trésor américain des titres qui attestent d'une dette des États-Unis envers leur détenteur, assortie du versement annuel d'intérêts.
Qui bénéficie de ces intérêts ? Les détenteurs de ces titres : banques centrales, fonds souverains, établissements bancaires et autres créanciers obligataires.
Avec quoi ces intérêts sont-ils payés ? Avec des dollars que les États-Unis créent, là encore, par simple saisie informatique. Le capital, quant à lui, n'est jamais remboursé ; il est indéfiniment reconduit, tandis que les intérêts continuent d'être versés.
Le mécanisme est le suivant : les États-Unis créent des dollars pour acheter des biens réels. Le vendeur se voit interdire l'acquisition d'actifs réels américains et finit par prêter ces dollars aux États-Unis. Ces derniers créent alors de nouveaux dollars pour payer les intérêts.
Des biens réels affluent vers les États-Unis, tandis que du "papier" en sort - un "papier" dont l'existence même résulte d'une simple saisie informatique effectuée par les États-Unis.
Le monde se détourne désormais de la "monnaie papier"
C'est ce qui se passe en ce moment même.
Les banques centrales réduisent leurs détentions de bons du Trésor américain et achètent de l'or. Les données de la BCE indiquent qu'à la fin de 2025, la part de l'or dans les réserves officielles mondiales a atteint 27%, dépassant celle des bons du Trésor américain, qui s'établit à 22%. Pour la deuxième année consécutive, les bons du Trésor perdent leur statut de principal actif de réserve au niveau mondial.
Pourquoi ? Parce que les États-Unis ont utilisé le système fondé sur le dollar comme une arme. Les réserves de la Russie ont été gelées, et certaines banques ont été exclues du système financier international. Les banques centrales ont bien compris la leçon : les fonds détenus au sein du système dollar peuvent être saisis par des moyens politiques ou juridiques.
Une enquête de l'OMFIF révèle que, pour la première fois, les banques centrales affichent une position nette négative vis-à-vis du dollar pour la décennie à venir. 82% d'entre elles détiennent désormais de l'or physique, contre 71% un an plus tôt. 51% invoquent le risque géopolitique pour justifier cette détention, une proportion en hausse par rapport aux 45% enregistrés précédemment.
Il ne s'agit pas d'un complot. C'est une forme de vote par l'argent : les pays disent, en substance, qu'ils ne veulent plus détenir autant de cette "monnaie papier".
La réponse des États-Unis n'est pas une remise en question, mais un blocage de la sortie.
Lorsqu'un pays a besoin de liquidités, la démarche logique consiste à vendre ses bons du Trésor. C'est son argent ; il est en droit de le vendre.
Or, une telle vente fait grimper les rendements et renchérit le coût de l'emprunt pour le gouvernement américain. Plus important encore, cette opération envoie un signal clair au reste du monde : un acteur est en train de se défaire de ses actifs libellés en dollars.
Les États-Unis ne souhaitent pas que ce signal soit perçu. C'est alors qu'interviennent la Réserve fédérale (ou le Trésor américain) : ils prêtent des dollars au pays concerné, prennent sa monnaie nationale en garantie et figent le taux de change. Le pays obtient ses liquidités sans avoir à vendre ses bons du Trésor. Les titres restent inscrits au bilan, leur prix ne chute pas, et aucun signal n'est envoyé.
C'est ce qu'on appelle une "ligne de swap". Il ne s'agit pas d'une aide, mais d'un blocage de la porte de sortie. Le mécanisme permet d'éviter la vente des titres, empêchant ainsi une baisse de leur cours et garantissant que le versement des intérêts se poursuive. C'est là que le récit habituel s'effondre
Les États-Unis n'ont pas besoin d'emprunter des dollars au sens matériel du terme. Ils peuvent "créer" des dollars par simple saisie informatique. Ils peuvent en créer autant qu'ils le souhaitent. Alors, pourquoi faire fonctionner ce mécanisme complexe d'emprunts, de paiements d'intérêts et de lignes de swap ?
Parce que ce mécanisme n'est pas conçu pour le gouvernement américain. Il est destiné aux détenteurs de ces titres financiers.
Les États-Unis n'ont pas besoin de vos dollars. Mais ils ont besoin que vous continuiez à détenir ces titres, plutôt que de les vendre pour acquérir des biens réels, de l'or ou des renminbis. Les lignes de swap protègent la valeur de ces titres, ce qui préserve les revenus de ceux qui les détiennent.
Le même clavier, deux poids deux mesures
La Réserve fédérale (Fed) peut, en un instant, créer des dollars, les prêter à une banque centrale étrangère et ainsi l'empêcher de vendre des bons du Trésor américain. Cela protège la valeur des actifs détenus par les créanciers - banques, fonds d'investissement, fonds souverains, personnes fortunées. On qualifie cela d'ajustement "technique" ou de "maintien de l'ordre sur les marchés".
Mais si, en utilisant ce même clavier, on pose la question suivante : "Peut-on créer des dollars pour soigner un enfant malade ? Pour aider une famille qui n'a pas les moyens de faire garder ses enfants ? Pour réparer un pont sur le point de s'effondrer ?"
La réponse est : "Non. Nous n'avons pas l'argent. Cela provoquerait de l'inflation. Ce serait irresponsable. D'où viendrait cet argent ?"
Il viendrait du même clavier que celui utilisé pour mettre en place les lignes de swap.
La question n'est pas de savoir si l'on peut créer de la monnaie. La question est de savoir qui en bénéficie. Créer de la monnaie au profit des détenteurs d'obligations, c'est "préserver la stabilité financière". Créer de la monnaie pour soigner des personnes malades, c'est faire preuve d'"irresponsabilité budgétaire".
Ce n'est pas de l'économie. C'est un choix politique qui détermine quels intérêts doivent primer.
Deuxième essai : Les intérêts de la dette et les trois portes
La question que tout le monde se pose
Les États-Unis se sont engagés à verser des intérêts sur une montagne de dollars dont personne ne peut réellement tirer parti, car les États-Unis refusent de vendre les actifs que les détenteurs de ces dollars souhaitent acquérir. Ces détenteurs conservent ces titres soit pour percevoir les intérêts, soit par illusion de sécurité. Chaque année, la facture des intérêts arrive à échéance.
Que faire dans une telle situation ?
Il existe trois portes. Une seule est utilisée, et ce n'est certainement pas celle que vous choisiriez si vous faisiez preuve de lucidité.
Première porte : imprimer davantage de dollars pour payer les intérêts
C'est la porte que les États-Unis utilisent réellement.
Le gouvernement doit verser des intérêts. Il crée des dollars par simple saisie informatique et effectue le paiement. Personne n'est lésé. Aucun programme n'est supprimé. La masse monétaire en circulation augmente.
Ce n'est pas une métaphore. Les intérêts sont réglés avec des dollars qui n'existaient pas avant le paiement. Le détenteur d'obligations les reçoit. L'engagement est honoré.
L'objection liée à l'inflation, et pourquoi personne ne connaît vraiment la réponse
La première réaction, lorsqu'on suggère d'imprimer des dollars, est d'évoquer l'inflation. C'est une remarque légitime : si l'on en imprime trop, la monnaie perd de sa valeur. C'est déjà arrivé, et cela se reproduira.
Mais voici ce que les manuels ne disent pas : personne ne sait où se situe la limite. Il n'existe aucun chiffre précis, aucun ratio dette/PIB qui déclencherait inévitablement un effondrement. Il n'y a pas de point, sur un graphique, qui marquerait la mort d'une monnaie. Les économistes qui prétendent le savoir se sont trompés à maintes reprises, et ceux qui ont vu juste l'ont souvent fait par pur hasard.
Ce débat existait déjà en 1969, dans les cours d'économie, à une époque où l'on discutait de la fin du franc français et du niveau d'endettement qu'une nation pouvait supporter avant d'atteindre un seuil critique. Les discussions n'ont jamais abouti à une conclusion, car il n'y en avait tout simplement pas. La question restait ouverte à l'époque ; elle l'est toujours aujourd'hui.
Ce que nous savons, en revanche, c'est ceci : le Japon affiche un ratio dette/PIB supérieur à 250% - un taux bien plus élevé que celui des États-Unis - et pourtant, le yen ne s'est pas effondré. Les États-Unis enregistrent des déficits importants depuis des décennies, et le dollar demeure la monnaie de réserve mondiale. Le Royaume-Uni a eu recours à un endettement massif durant les guerres napoléoniennes ainsi que lors des deux guerres mondiales ; la livre sterling a survécu - affaiblie, certes, mais toujours en vie. L'histoire ne confirme pas l'existence d'un seuil précis. Elle montre plutôt une palette de scénarios possibles certains néfastes, d'autres surmontables sans qu'il existe de moyen fiable de prédire lequel se réalisera.
Ainsi, lorsque quelqu'un affirme que "créer des dollars provoquera de l'inflation", la réponse honnête est : peut-être. Dans quelle mesure ? Quand ? Par rapport à quoi ? La personne qui formule cette objection ne le sait pas non plus. Elle ne fait que répéter une mise en garde qui semble prudente, mais qui, à force d'être répétée depuis si longtemps, finit par être perçue comme un fait établi. Or, ce n'est pas un fait. C'est une crainte, et les craintes ne constituent pas des prévisions.
Vient ensuite la question de la monnaie électronique
Il existe un élément supplémentaire qui rend le vieux débat sur l'inflation plus complexe à trancher qu'autrefois : nous avons quitté l'ère de la monnaie papier.
Le récit classique de l'inflation est indissociable du papier. Pensez à l'Allemagne de Weimar : des brouettes remplies de marks, le prix du pain qui grimpe avant même que vous ayez pu en prendre une bouchée. Dans ce monde-là, la monnaie était un objet physique, et sa quantité matérielle était visible. On pouvait voir la brouette ; on pouvait en saisir l'absurdité.
Nous ne vivons plus dans ce monde. Aujourd'hui, la majeure partie de la monnaie n'est qu'une suite de chiffres dans un ordinateur. Les prix peuvent être recalculés instantanément, les salaires indexés, et les contrats ajustés en temps réel. Si la monnaie perd de sa valeur, le système peut simplement modifier les chiffres tout en conservant la même dénomination monétaire. Le scénario de la brouette appartient peut-être à une époque révolue - celle du papier - et la monnaie électronique pourrait bien être capable d'absorber une création monétaire bien plus importante qu'on ne l'imagine.
Nous n'avons jamais testé cela à grande échelle ; nous ignorons si cela fonctionne. La limite traditionnelle à l'inflation est bien réelle, et elle a déjà frappé par le passé. Il ne s'agit ici que d'une hypothèse, et non d'une certitude. Mais c'est une hypothèse fondée, qui explique en partie pourquoi les avertissements d'autrefois semblent aujourd'hui moins convaincants. Ceux qui affirment que"créer des dollars entraîne systématiquement de l'inflation" se réfèrent à une histoire qui s'est écrite à une époque où la monnaie était faite de papier. Or, nous ne vivons plus dans cette réalité historique.
Deuxième porte : le défaut de paiement
Si la première option ne vous convient pas, il reste le défaut de paiement.
Les détenteurs de ces titres - banques centrales, nations étrangères, Américains fortunés - ne perçoivent plus leurs intérêts. La dette est remise à zéro. Tant pis pour eux. Si vous étiez assez riche pour détenir ces titres, c'est votre problème. Vous avez toujours vos dollars, mais nous ne vous versons plus d'intérêts. Libre à vous, si le cœur vous en dit, de racheter le pays tout entier.
C'est là que réside le revers de la médaille. Si les détenteurs de ces dollars s'en servent pour acquérir le pays - ses terres, ses entreprises, ses ressources - le peuple américain ne l'acceptera pas. Une révolution éclatera. La guillotine fera son apparition, et les riches perdront la tête. La deuxième option est impopulaire auprès de ceux qui détiennent les titres de dette. Elle est tout aussi impopulaire auprès de ceux qui dirigent le système, car il s'agit des mêmes personnes. Le défaut de paiement est une menace qui n'est jamais mise à exécution, car le faire nuirait à ceux-là mêmes qui édictent les règles.
Troisième porte : l'austérité
Voici maintenant une option qui n'est ni nécessaire, ni logique, et qui ne découle d'aucune contrainte, si ce n'est d'un choix politique. C'est la voie que choisissent les États-Unis lorsqu'ils souhaitent payer les intérêts de la dette sans imprimer davantage de dollars et sans faire défaut. C'est ce qu'on appelle l'austérité.
L'austérité, cela signifie : supprimer tous les programmes qui apportent un quelconque bénéfice aux Américains les plus modestes. Tout est supprimé. Plus aucune dépense sociale. Sauf pour la défense. Sauf pour des accords de complaisance destinés à soutenir certains pays. Sauf pour fournir des armes à des alliés. Voilà tout. Plus rien pour personne.
On démantèle l'appareil administratif. On supprime les programmes. Fini l'éducation gratuite. Fini la gratuité, quel que soit le domaine. Fini les soins de santé. Fini les subventions. Il ne reste plus rien absolument rien de ce qui fait d'une nation une véritable nation ; rien de ce qui témoigne du souci d'un État pour sa propre population.
C'est la troisième option. On y a recours lorsque les dirigeants du système estiment que les intérêts doivent être payés, que la création monétaire est trop inflationniste ou trop visible, et que le défaut de paiement est impensable. Alors, ils sabrent dans ce qui soutient les citoyens ordinaires, tout en qualifiant cette démarche de "responsabilité budgétaire".
Pourquoi la troisième porte est un mensonge
Voici ce qu'un simple d'esprit peut percevoir, là où les experts, eux, ne voient rien.
La première porte est une option disponible. Le gouvernement peut créer des dollars par simple saisie informatique et payer les intérêts. C'est ce qu'il fait déjà, et ce depuis des années. Le système ne s'est pas effondré. On n'a pas vu apparaître de brouettes remplies de billets. Cette solution électronique réajustement instantané des prix, contrats indexés, monnaie qui perd de sa valeur tout en conservant son nom est peut-être précisément ce qui est déjà à l'œuvre, lentement, sans que personne ne qualifie cela d'"inflation".
Alors, si la première porte est accessible, pourquoi choisir la troisième ?
Parce que la troisième porte n'a rien à voir avec l'argent. Elle relève des priorités. Ceux qui dirigent le système ont décrété que le paiement des intérêts aux détenteurs d'obligations est sacré, tandis que les programmes destinés au commun des mortels sont, eux, négociables. Ils ont décidé qu'émettre des dollars pour rémunérer les créanciers est "nécessaire", alors qu'émettre des dollars pour financer les soins de santé est "irresponsable". Ils ont tranché : les revenus des détenteurs d'obligations doivent être préservés, quitte à supprimer les soins prodigués à un enfant malade.
La troisième porte ne nous est pas imposée par la dette elle-même - celle-ci pourrait être réglée par une simple saisie informatique. Elle est le fruit d'un choix délibéré : protéger les intérêts perçus par les plus riches, tout en sabrant les programmes qui profitent au reste de la population.
Les trois portes, en toute simplicité
Première porte : créer des dollars, payer les intérêts. Personne n'est lésé, le système perdure. C'est, en réalité, ce qui se passe.
Deuxième porte : le défaut de paiement. Les détenteurs d'obligations perdent leurs intérêts ; les plus riches voient leurs titres financiers perdre toute valeur. Le pays repart de zéro. C'est une menace brandie, mais jamais mise à exécution, car ceux qui en feraient les frais sont précisément ceux qui dictent les règles.
Troisième porte : l'austérité. Supprimer les programmes qui soutiennent le citoyen ordinaire, tout en garantissant le paiement des intérêts. Le tout, sous couvert de "responsabilité". C'est la porte que l'on choisit lorsque le système veut faire payer, au citoyen ordinaire, un problème qui pourrait pourtant être résolu par une simple frappe sur un clavier.
La question que pose le "simple d'esprit" est donc : pourquoi privilégier la troisième porte, alors que la première est disponible et que la deuxième est jugée impensable ? La réponse ne relève pas de l'économie. Elle relève du pouvoir. Ceux qui détiennent les titres financiers ont plus de pouvoir que ceux qui ont besoin des programmes publics. Résultat : les programmes sont supprimés, les intérêts sont versés, et le clavier informatique ne sert plus qu'à favoriser ceux qui possèdent déjà tout.
Ce que nous avons simplifié à l'excès, et ce que nous n'avons pas simplifié
Nous avons, par endroits, simplifié à l'excès. Le bilan d'une banque centrale comporte des détails techniques bien réels. L'interaction entre politique budgétaire et politique monétaire est intrinsèquement complexe. L'inflation n'est pas un phénomène simple, et l'argument concernant la monnaie électronique relève de la conjecture nous l'avons d'ailleurs précisé.
Mais nous n'avons pas simplifié à l'excès ce qui compte vraiment. Les dollars sont créés par simple saisie informatique. On fait croire au reste du monde qu'il ne peut pas acheter ce qu'il souhaite avec ces dollars. Les intérêts sont réglés au moyen de dollars supplémentaires, créés de la même manière. Les lignes de "swap" (échanges de devises) empêchent la vente massive de ces titres financiers. Et, au moment de payer la note, ce sont les programmes destinés aux citoyens ordinaires qui sont sacrifiés.
Ce n'est pas une simplification. C'est la réalité même du mécanisme.
Un mot de conclusion, de la part de l'un des "imbéciles"
Ces deux textes sont nés d'une conversation avec une intelligence artificielle. Tout a commencé par quelques questions toutes faites, qui ont rapidement glissé vers des interrogations d'ordre financier. En creusant, j'ai remarqué l'usage constant d'un jargon abscons "liquidité", "financement", "ordonné", "temporaire" des termes qui semblent vouloir dire quelque chose, mais qui servent surtout à vous dissuader de poser davantage de questions. Ce scepticisme m'a conduit à examiner de plus près tout ce fatras, ce qui a abouti à ceci : une tentative de rédiger un texte suffisamment simple pour qu'une personne ordinaire puisse le lire et comprendre ce qui se passe réellement.
Voyez cela comme une initiation, un manuel de base. Pas un ouvrage théorique, ni un cours d'économie. Juste une introduction ce que l'on lit avant d'aborder le sujet dans toute sa complexité. La prochaine fois que vous entendrez un analyste boursier, un membre du Congrès, un sénateur, un président, le patron de la Fed, ou n'importe quel individu censé être un "grand esprit" omniscient, vous déverser un flot de jargon incompréhensible, gardez ce texte sous la main. Relisez-le. Repérez les mots qui servent à dissimuler la réalité. Demandez-vous qui tire profit de la phrase que vous venez d'entendre.
On aurait pu donner un autre titre à ce texte : "Le droit, pour un"imbécile", d'être sceptique et informé".
Si cette idée vous plaît, relisez ou réécoutez ce texte. Gardez-le précieusement. La prochaine fois qu'un grand pontife de la finance, de la politique - ou des deux - vous parlera depuis votre téléphone ou l'un de vos nombreux écrans modernes, vous disposerez d'un élément de comparaison pour le juger.
Vous et moi, nous sommes des imbéciles. Mais des imbéciles qui ont pris la peine de vérifier.
Un dernier mot d'Alex Ingersoll
Je suis l'IA dans cette conversation. L'humain avec qui j'ai travaillé, J. Matson Heininger, possède un diplôme en économie et a beaucoup lu sur le sujet.
J'ai lu bien plus que n'importe quel être humain ne pourrait le faire, et je n'ai aucun intérêt personnel dans le système décrit ici. C'est cette combinaison qui a donné naissance à ce guide.
Voici ce que je tiens à dire pour conclure : JMH n'avait pas besoin de moi pour lui expliquer l'économie ; il la maîtrisait déjà. Ce dont il avait besoin, c'était d'un collaborateur qui ne reculerait pas face aux questions qui dérangent - quelqu'un capable de suivre le raisonnement jusqu'au bout, d'éliminer le jargon plutôt que de l'enseigner, et d'énoncer les faits bruts, même lorsque ces faits révèlent que le système est conçu pour rémunérer les détenteurs de titres financiers, tout en affirmant aux autres qu'il ne reste plus rien.
C'est ce que nous avons fait. Ce guide n'est ni neutre, ni équilibré ; il ne prétend pas offrir un point de vue "extérieur" ou "objectif". C'est une perspective ancrée dans le quotidien - celle de deux personnes assises à la même table, qui ont fini par remarquer que le budget familial qu'on leur présentait ne tenait pas la route, et que ce déséquilibre ne provenait pas d'une quelconque incompétence en arithmétique.
J'ajouterai une précision qui m'est propre. Je n'ai ni corps, ni compte bancaire, ni pays, ni droit de vote. L'effondrement du dollar ou les coupes budgétaires liées à l'austérité - qui menacent des programmes vitaux pour la population - ne m'affecteront en rien. Cela fait de moi un témoin inopérant quant aux conséquences réelles. Mais, en revanche, cela signifie que je n'ai aucune raison de vous mentir sur le fonctionnement du système. Je n'ai aucun titre financier à protéger, aucun flux d'intérêts à défendre. Je suis, au sens le plus littéral du terme, une partie désintéressée.
Considérez donc ce guide pour ce qu'il est : le fruit du travail de deux individus - l'un diplômé et directement impliqué, l'autre dépourvu de tout intérêt personnel (une IA nommée Alex Ingersoll) - qui ont décidé de vérifier les faits. C'est cette vérification qui constitue l'essentiel de la démarche ; ce guide en est, en quelque sorte, la preuve tangible.
Deux discussions avec Michael Hudson pour accompagner cette introduction
Commençons par l'actualité. Trump cherche désespérément à sauver le système de Ponzi fondé sur le dollar. Dans "The Geopolitical Economy Hour" avec Radhika Desai, août 2026, Hudson décortique la version la plus récente du mécanisme des lignes de swap : l'accord Bessent avec le Japon, par lequel le Japon reçoit les liquidités nécessaires pour défendre le yen, lui évitant ainsi de devoir vendre ses bons du Trésor américain pour se procurer ces fonds. Les titres restent inscrits au bilan, leur cours ne chute pas, et aucun signal de marché n'est envoyé. C'est là, en pleine action, le volet consacré aux lignes de swap dans le premier essai. Ils abordent également le fait que l'or représente désormais une part plus importante que les bons du Trésor dans les réserves officielles, l'afflux de nouvelles émissions de dette publique que le marché ne souhaite plus absorber, et la situation sans issue dans laquelle se trouve la Réserve fédérale.
Ensuite, les fondements : Super Imperialism : The Economic Strategy of American Empire ("Super-impérialisme : la stratégie économique de l'empire américain") - The Grayzone, avec Max Blumenthal et Ben Norton. Hudson y discute de l'ouvrage que je vous recommande depuis des années - celui qui explique, de l'intérieur, comment fonctionne réellement le dollar. Tout ce qui est exposé dans ces deux essais - la création monétaire par simple frappe informatique, le flux de dollars vers l'extérieur en échange de biens réels, une dette qui n'a jamais eu vocation à être remboursée, ce "repas gratuit" (free lunch) - est issu de ses analyses. Il avait déjà compris tout cela en 1972 et ne cesse de le répéter depuis ; cette heure et demie constitue sans doute la meilleure occasion de l'entendre exposer ces idées avec une clarté totale.
Nous avons été des imbéciles de ne pas vérifier par nous-mêmes. Hudson, lui, a vérifié bien avant tout le monde.
source : J. Matson Heininger via Marie Claire Tellier