Par Grain
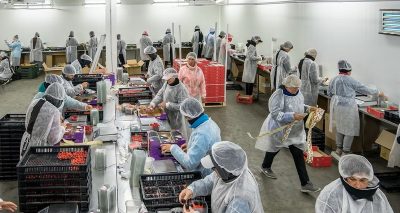
Fin février 2026, les habitant·es d'un petit village de l'ouest de la France se sont réveillés avec une terrible nouvelle. L'entreprise trentenaire au cœur de la production florissante de petits fruits du village - fraises, myrtilles et framboises - venait d'être placée en liquidation judiciaire grain.org 1]. Anjou Fruits Rouges avait été rachetée sept ans plus tôt par un groupe d'investissement émirati. Or, l'entreprise croulait désormais sous les dettes, alors même que le marché des petits fruits était en plein essor. Par effet domino, d'autres entreprises du village, comme le camping qui hébergeait chaque été le personnel migrant de l'exploitation, se sont soudain retrouvées en difficulté.
Ce genre de désastre est fréquent lorsque des fonds de capital-investissement ou d'autres sociétés financières prennent des participations dans des exploitations agricoles ou des entreprises agroalimentaires dans le seul but de faire de l'argent. Souvent dissimulés aux regards ou opérant sous des noms obscurs, comme "E20" dans le cas de ce groupe émirati implanté en France, les fonds d'investissement sont de puissants acteurs qui font circuler d'énormes sommes d'argent à travers le monde afin de générer des retours sur investissement. Or, si cet argent est utilisé à des fins qui conduisent à de lourdes conséquences pour les travailleurs et travailleuses, il provient en réalité en grande partie des salaires de la population active et de fonds publics. Si l'on prend l'exemple des fonds de pension, qui gèrent l'argent destiné à financer les retraites, celui-ci provient des personnes actives elles-mêmes, que ce soit par le biais de retenues sur les salaires (par exemple, les cotisations salariales) ou de leur épargne personnelle. Quant aux groupes de capital-investissement, la moitié des capitaux qu'ils investissent provient... des fonds de pension[2]. Et si l'on examine les fonds souverains, que de plus en plus de gouvernements s'empressent de créer, on constate qu'il s'agit purement et simplement d'argent public appartenant aux citoyen·nes[3].
Aujourd'hui, les marchés financiers et d'autres marchés traversent une période de fortes turbulences. Les dettes publiques s'envolent. Les guerres, le changement climatique, la course à l'intelligence artificielle et des crises géopolitiques sans précédent bouleversent nos existences et rendent le coût de la vie de plus en plus inabordable pour une grande partie de la population. Dans ce contexte, les fonds d'investissement prennent des participations toujours plus importantes dans nos systèmes alimentaires et agricoles. À qui cela profite-t-il ? Certainement pas aux communautés locales, qui perdent le contrôle de leurs terres, de leur eau et de leurs moyens de subsistance à cause de ces projets. Ni au personnel ni aux consommateurs et consommatrices, que ces entreprises exploitent de part et d'autre pour maximiser leurs bénéfices. Alors que les responsables politiques se tournent de plus en plus vers les fonds d'investissement pour tenter de résoudre les crises auxquelles leurs populations sont confrontées, nous devons riposter et trouver des moyens d'empêcher ces prédateurs du monde des affaires de se gaver sur nos systèmes alimentaires.
Le capital-investissement piétine la vie des gens
Depuis les années 1970, la tendance à investir dans des entreprises non cotées en bourse a pris de l'ampleur. Tout a commencé à Wall Street, lorsqu'une société appelée Kohlberg Kravis Roberts & Co. (KKR) a racheté le géant étasunien de l'agroalimentaire RJR Nabisco, réalisant alors la plus importante opération de rachat d'entreprise de l'histoire. Aujourd'hui, de Singapour à São Paulo, des sociétés se spécialisent dans la mise en commun de capitaux provenant d'investisseurs institutionnels (fonds de pension, compagnies d'assurance, fonds de dotation, fondations et banques) pour les investir collectivement hors des marchés boursiers. À l'instar de KKR, ces sociétés rachètent souvent une entreprise, la restructurent, l'endettent massivement puis la revendent en réalisant un bénéfice. Elles peuvent également acheter et vendre du crédit privé plutôt que des participations au capital. Au total, le marché des capitaux privés (fonds propres et dette) représente aujourd'hui 22 000 milliards de dollars des États-Unis 4. (Voir le graphique présentant le poids relatif de ces différents segments aujourd'hui)

Les conséquences peuvent être profondément déstabilisatrices, tant pour la population active que pour les communautés. L'État de Washington, dans le nord-ouest des États-Unis, a par exemple développé une importante filière fruitière, qui produit des pommes et des cerises destinées à l'exportation vers l'Asie et d'autres marchés. Ce secteur est désormais dominé par des sociétés de capital-investissement et leurs clients[5]. Les petites exploitations familiales sont acculées à la faillite, incapables de rivaliser avec les plantations industrielles. Quant aux peuples autochtones, comme les Wanapum, dont les terres ont été accaparées par les vagues successives de colons, ils ont presque disparu. Pour les fonds d'investissement, en revanche, tout semble aller pour le mieux. Ils ont mis la main sur de précieux droits fonciers et hydriques, le changement climatique leur offre davantage de possibilités de culture, les nouvelles technologies leur permettent de remplacer une main-d'œuvre coûteuse et leurs investissements dans des ressources génétiques brevetées leur offrent de nouveaux moyens de contrôler les marchés[6]. Voilà la recette idéale pour anéantir toute perspective d'avenir agricole entre les mains des populations locales.
De nombreux autres exemples de ce type ont été révélés récemment.
- En Zambie, le fonds de capital-investissement Phatisa s'est retiré de Goldenlay, la plus grande exploitation industrielle de poules pondeuses du pays, qui s'étend sur 3 000 hectares ! Depuis 2012, ce projet a été financé à hauteur de 24 millions de dollars par des banques de développement européennes. En 2026, elles ont conjointement cédé le contrôle de l'exploitation à une entreprise belge spécialisée dans l'alimentation animale. Mais les conflits fonciers n'ont jamais cessé. À l'issue d'un premier processus de "réinstallation", au cours duquel Goldenlay avait réservé 200 hectares aux communautés concernées, l'entreprise s'est heurtée à une nouvelle vague d'opposition de la part de plus de 800 autres villageois qui affirmaient eux aussi avoir été chassés de terres qu'ils occupaient et cultivaient depuis longtemps[7]. On ignore si ce deuxième différend a été résolu. Mais l'essentiel demeure : pourquoi des Européens se lancent dans la production industrielle d'œufs en Zambie, alors que les petites exploitations locales seraient certainement capables de produire les œufs dont le pays a besoin - et ce, dans des conditions dignes et durables, sans déplacer des familles et en préservant l'ancrage de l'aviculture dans la culture locale[8] ?
- En Afrique et en Asie, les communautés qui ont perdu leurs terres au profit de la société européenne de plantations d'hévéas et de palmiers à huile Socfin, et de son principal actionnaire, le groupe Bolloré, qui en détient 35 %, luttent depuis des années pour récupérer leurs terres. Socfin détient quelque 37 000 hectares de concessions, dont la moitié est en exploitation. En 2025, les consultants mandatés par Socfin elle-même ont confirmé le bien-fondé des griefs des communautés, mais sur le terrain, peu de choses changent[9]. Bolloré développe désormais son activité dans la production d'agrumes et d'avocats grâce à un investissement majeur (32 %) dans Verdant Orchards, une entreprise dirigée par le fonds de capital-investissement étasunien Verdant Frontiers[10]. Verdant Orchards exploite des terres en Afrique du Sud, en Zambie et au Mozambique avec pour objectif de parvenir à une superficie de 7 300 hectares, et prévoit de poursuivre son expansion en Namibie, au Botswana, en Tanzanie, au Malawi et au Kenya[11]. Certaines des concessions acquises par Verdant en Afrique du Sud et au Mozambique semblent avoir déjà fait l'objet de contestations de la part des communautés locales avant même son arrivée[12].
- En Amérique latine, SLC Agricola, une grande entreprise agricole brésilienne, a conclu fin 2025 un accord avec BTG Pactual, la plus grande banque d'investissement d'Amérique latine, et l'Office d'investissement des régimes de pensions du secteur public (PSP), l'un des plus grands fonds de pension du Canada. L'objectif est de produire du maïs, du soja et du coton dans le cadre d'une coentreprise pour une durée pouvant aller jusqu'à 72 ans. Aux termes de l'accord, SLC apporte deux exploitations totalisant 21 000 hectares, tandis que PSP fournit environ 200 millions de dollars de financement. BTG Pactual gère les opérations financières par l'intermédiaire de deux fonds de capital-investissement. SLC, qui est endettée, pourra continuer à cultiver les terres et à poursuivre leur développement sans en être propriétaire. PSP injecte des capitaux dans les terres agricoles et le développement des infrastructures sur le long terme et dégage ainsi des rendements annuels. BTG, de son côté, gère les fonds contre rémunération. SLC a été mise en cause dans plusieurs affaires présumées d'accaparement de terres[13].
- Au Kenya, CVC, l'un des plus grands fonds de capital-investissement au monde, a récemment vendu plusieurs plantations de thé qu'il avait rachetées à Unilever en 2022. En 2023, la BBC a diffusé une enquête accablante, filmée au cours des dernières semaines de la gestion des sites par Unilever, sur les violences et les agressions sexuelles subies par les travailleuses de ces plantations[14]. CVC a racheté les exploitations en ayant connaissance de ces problèmes.[15] Pourtant, après le rachat, les procédures judiciaires se sont multipliées, notamment pour de nouveaux cas d'abus envers des membres du personnel sous la direction de CVC[16]. En 2024, le fonds a revendu les plantations au groupe d'investissement Browns, une entreprise sri-lankaise qui domine aujourd'hui le commerce mondial du thé. Dans le cadre du transfert, les communautés locales ont reçu une participation minoritaire dans les actifs ainsi qu'une compensation financière, mais leur revendication de récupérer la totalité de leurs terres a été rejetée[17].
KKR, de son côté, continue de spéculer sur notre système alimentaire, qu'elle considère comme un secteur d'investissement "à forte conviction" 18. En 2020, le fonds a cofinancé le rachat de Borden Dairy, aux États-Unis. Peu après, plusieurs usines ont fermé et une partie des effectifs a été licenciée, bouleversant les relations avec les exploitations laitières et les marchés du lait 19. En 2022, KKR a acquis une participation majoritaire dans Refresco, le plus grand embouteilleur de boissons indépendant au monde, basé aux Pays-Bas, ce qui a également entraîné une certaine restructuration. La même année, il a pris une participation minoritaire dans Advanta Seeds, en Inde. Puis, en 2025, KKR a racheté ProTen, le plus grand producteur avicole industriel d'Australie, qui possède plus de 60 élevages. Malgré les difficultés actuelles, il est à prévoir que les terres agricoles, l'agrobusiness et le secteur alimentaire continuent d'attirer les investisseurs en capital-investissement dans les années à venir, notamment par l'intermédiaire des fonds de pension. ( Voir encadré Le capital-investissement sous pression pour les tendances qui affectent le capital-investissement aujourd'hui.)
Fonds de pension : "Toujours plus"
Les fonds de pension constituent une autre immense réserve de capitaux dont les investisseurs disposent à leur guise. En fait, près de la moitié des capitaux actuellement gérés par les fonds de capital-investissement proviennent des fonds de pension eux-mêmes[20]. D'où les recoupements très importants entre les deux. Mais ces capitaux correspondent à des salaires différés, ceux des travailleurs et travailleuses. Les fonds de pension investissent cet argent, en principe pour le préserver jusqu'au départ à la retraite des personnes concernées. Or, celles-ci n'exercent quasiment aucun contrôle sur ces investissements ni sur ce qu'ils leur rapporteront. De plus en plus de gouvernements encouragent cette approche, qui consiste à financer les retraites par l'épargne privée investie sur les marchés financiers.
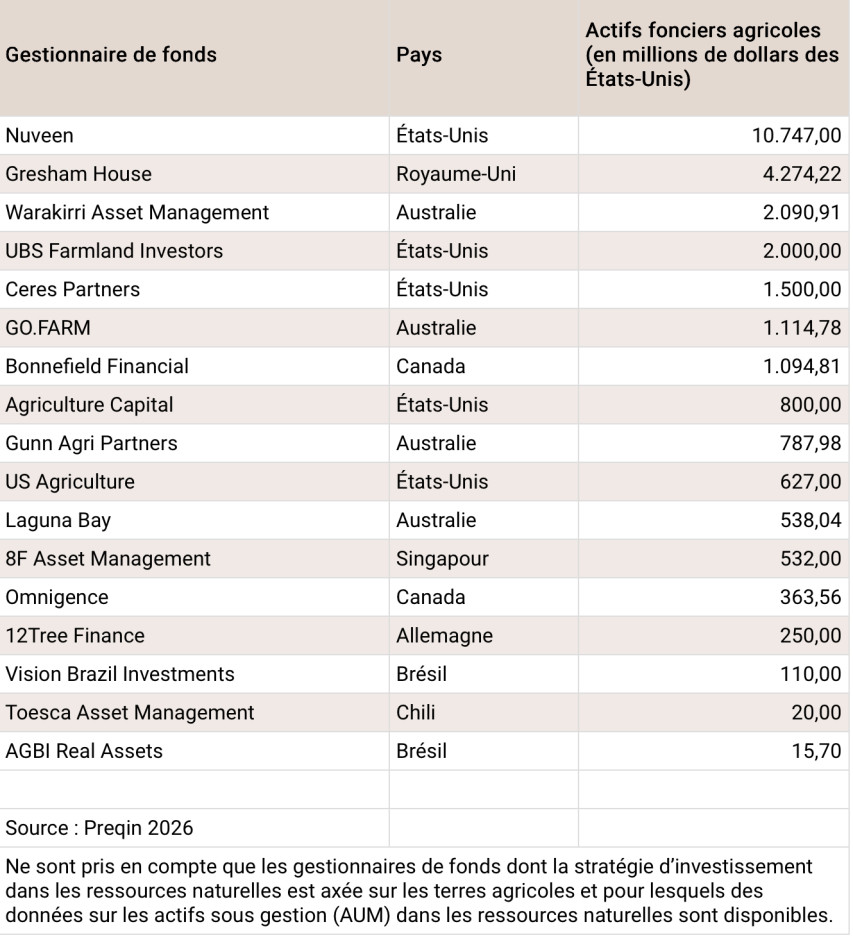
Le modèle que nous avons vu émerger en 2008, dans lequel les fonds de pension investissent massivement dans les terres agricoles dans le cadre d'un projet à long terme, reste d'actualité aujourd'hui[21]. (Voir le tableau ci-dessous présentant les principaux gestionnaires de fonds de capital-investissement actifs dans les terres agricoles.) Les terres agricoles sont toujours considérées comme un moyen de diversifier les portefeuilles d'investissement et de réaliser des gains réguliers grâce à la plus-value foncière. Les fonds ont intégré les principes de "l'investissement responsable", censés éviter la déforestation et l'accaparement des terres, mais il s'agit principalement de signaux adressés aux investisseurs et aux gouvernements. Plus récemment, ce modèle s'est étendu à ce que le secteur financier appelle le "capital naturel" : agriculture régénérative, mécanismes de compensation des émissions de carbone et des pertes de biodiversité, et investissements dans les terres forestières.
Ce qui frappe particulièrement dans ce domaine, c'est l'ampleur de l'engagement de certains fonds de pension dans les investissements agricoles. Nuveen, issue de TIAA, le fonds de pension des enseignants aux États-Unis, est le premier détenteur de terres agricoles au monde. Il contrôle actuellement 810 000 hectares, évalués à 12,1 milliards de dollars[22]. Une grande partie de ces terres se trouve aux États-Unis et au Brésil. De son côté, le fonds canadien PSP est désormais le premier investisseur étranger dans l'agriculture australienne. Les exploitations agricoles australiennes représentent 45 % de l'ensemble de son portefeuille[23]. ( Voir le graphique présentant la répartition complète des fonds qui contrôlent les vastes exploitations agricoles et les ranchs d'Australie.) PSP tire actuellement un rendement annuel de 7 % de ses investissements dans les ressources naturelles, principalement dans l'agriculture. Comme le résument des observateurs locaux : "L'appétit des fonds de pension canadiens pour les terres agricoles australiennes est insatiable[24]."
Gestionnaires de fonds de capital-investissement investissant dans les terres agricoles (2026)
Cette situation suscite de vives inquiétudes, car les sommes détenues par les fonds de pension augmentent de façon exponentielle et de plus en plus de gouvernements se tournent vers les fonds de pension privés pour financer les retraites. Des États européens comme la France et l'Allemagne, qui s'appuient depuis longtemps sur la solidarité intergénérationnelle financée par les cotisations prélevées sur les salaires, encouragent désormais le recours à des fonds de pension par capitalisation pour faire face aux déficits et au vieillissement de la population. Les gouvernements souhaitent aussi puiser dans les fonds de pension pour lever des fonds destinés à financer des infrastructures et des services dégradés et privatisés, qu'il s'agisse d'hôpitaux ou de services de distribution de l'eau.
L'essor fulgurant des fonds souverains
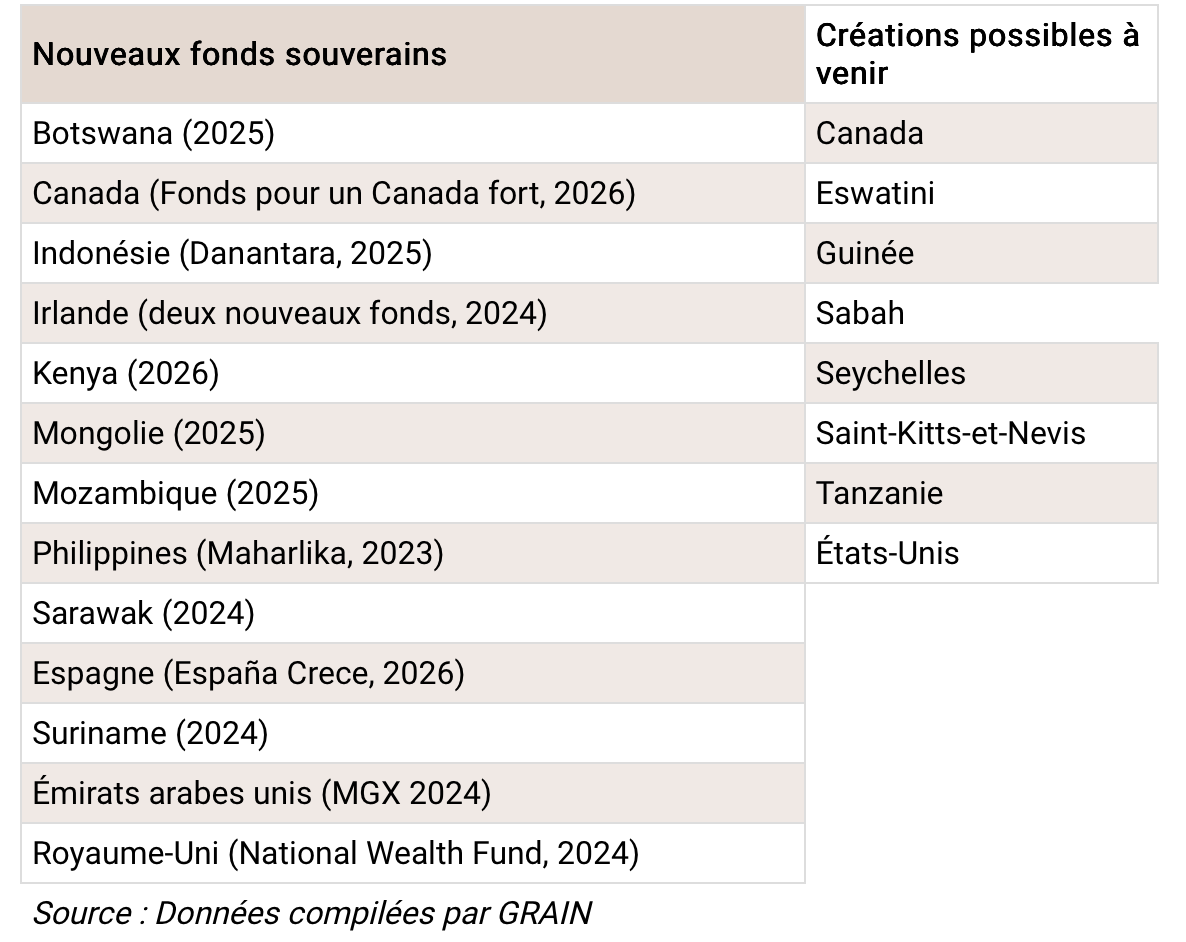
Les gouvernements sont également de plus en plus nombreux à se lancer dans la course aux fonds souverains. ( (Voir le tableau présentant les exemples les plus récents.) Il y a quelques décennies, ces fonds étaient essentiellement l'apanage de quelques pays disposant d'excédents de recettes provenant des ressources naturelles, comme le pétrole ou les diamants, ou de pays ayant accumulé d'importantes réserves de change. Aujourd'hui, les fonds souverains sont présentés comme une solution miracle à toutes sortes de problèmes, qu'il s'agisse de rendre la gestion des villes plus efficace ou de compenser les excédents de capitaux aspirés par l'intelligence artificielle. Comme l'a fait remarquer un observateur, les fonds souverains sont "de plus en plus des instruments de stratégie nationale", leurs décisions "révélant la manière dont les États réagissent à un monde de plus en plus fragmenté[25]".
L'essor fulgurant des fonds souverains
L'alimentation et l'agriculture intéressent particulièrement ces fonds, selon une dynamique bien spécifique. Les fonds souverains sont, par définition, des fonds publics, c'est-à-dire des ressources qui appartiennent à l'ensemble des citoyen·nes. Le fait d'affecter ces réserves à des projets susceptibles d'être jugés contraires à l'intérêt général - par exemple, parce qu'ils sont liés à l'accaparement des terres, à des violences sexuelles ou au génocide - pose de graves problèmes[26]. Pire encore, les gouvernements les considèrent de plus en plus comme une solution miracle pour attirer les investissements étrangers, alors que ce n'est pas leur vocation première. C'est particulièrement vrai dans des pays du Sud global comme le Kenya, les Philippines ou l'Indonésie.
Les États du Golfe sont résolument engagés dans l'acquisition de participations dans des entreprises agricoles et agroalimentaires à l'étranger, afin de diversifier leurs économies et de garantir leur propre sécurité alimentaire. Leurs fonds souverains figurent parmi les plus importants au monde, aux côtés de ceux de la Chine et de la Norvège, ce qui confère à leurs choix d'investissement une importance particulière. Récemment, le fonds souverain omanais et son homologue indonésien Danantara ont créé une coentreprise avec JBS, le premier groupe mondial de l'industrie de la viande. Cet accord permettra essentiellement à l'entreprise brésilienne de poursuivre son expansion mondiale et de renforcer son implantation régionale à Oman, cette fois en coopération avec un acteur majeur du marché de l'Asie du Sud-Est. Ce type d'alliance politique caractérise bien la trajectoire actuelle des fonds souverains. La Chine et l'Association des nations de l'Asie du Sud-Est (ASEAN) viennent de mettre en place une instance destinée à discuter et à coordonner les opportunités d'investissement entre leurs fonds souverains, une initiative qui pourrait se révéler aussi habile que stratégique.
Les Émirats arabes unis jouent ici un rôle clé, avec plusieurs opérations en cours. Le fonds d'Abou Dhabi ADQ vient de renoncer à un projet de prise de contrôle d'une vaste superficie de terres agricoles dans le Cerrado brésilien, destinées à la production alimentaire, après avoir passé deux ans à tenter de conclure un accord. Si cette décision est une bonne nouvelle pour les communautés locales, rien ne laisse penser qu'ADQ ne cherchera pas à investir ailleurs. Dans le même temps, sa filiale AD Ports Group vient d'acquérir l'un des principaux opérateurs de terminaux d'exportation de produits agricoles bruts du Brésil. En Europe, Al Dahra, l'investisseur d'ADQ spécialisé dans l'agrobusiness, est directement mis en cause pour avoir empoché des subventions agricoles grâce à ses activités en Espagne et en Roumanie[27]. Les membres européens de La Via Campesina réclament un audit pour comprendre pourquoi l'argent des contribuables de l'UE sert à financer le fonds souverain des Émirats arabes unis, et demandent une révision des règles[28] !
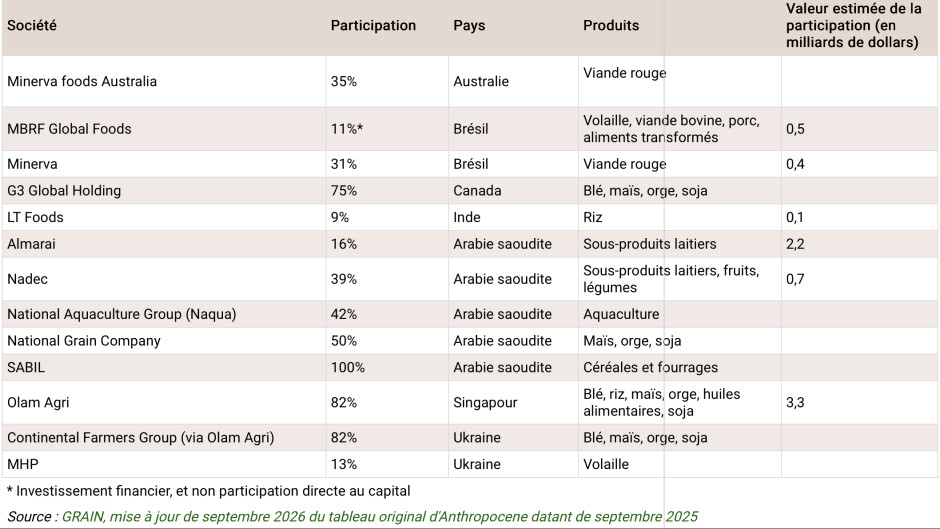
Dans le même temps, SALIC, détenue par le fonds souverain saoudien, acquiert, par l'intermédiaire de MBRF, des participations importantes dans des capacités de production et d'exportation de viande halal au Brésil[29]. Cette annonce intervient après la finalisation du rachat de la société singapourienne Olam Agri, l'un des principaux producteurs et négociants mondiaux de matières premières agricoles. (Voir le graphique présentant l'ensemble des actifs)
Participations de SALIC
L'un des risques qui se dessinent, à mesure que davantage de gouvernements créent des fonds souverains, est que ces derniers se tournent de plus en plus vers les "capitaux des fonds de pension" pour atteindre leurs objectifs. Dans certains pays, comme Singapour, les cotisations retraite des travailleurs et travailleuses doivent obligatoirement être intégrées au bilan de l'État, qui peut alors les investir. D'autres fonds souverains envisagent les fonds de pension comme des partenaires susceptibles de prendre part à leurs investissements. L'épargne des ménages pourrait ainsi être davantage exposé aux risques.
Autre motif d'inquiétude : en tant qu'instruments de l'État, les fonds souverains pourraient de plus en plus subordonner leurs investissements à des agendas sécuritaires. C'est déjà ce que l'on observe en Égypte. Le nouveau fonds souverain du pays, baptisé Future of Egypt, distribue des terres agricoles et d'autres ressources à des investisseurs avec lesquels il souhaite travailler, sous contrôle militaire. On ne peut que s'interroger sur ce que pourrait donner le projet de fonds souverain étasunien proposé par l'administration Trump.
Que faire ?
L'accumulation de capitaux et de richesses entre les mains d'une poignée de personnes atteint aujourd'hui des sommets inégalés. Les fonds d'investissement, quels qu'ils soient, contribuent à ce processus. Ils n'ont toutefois pas tous le même rôle ni les mêmes fonctions. Les fonds souverains, qui gèrent des biens publics, pourraient en réalité servir l'intérêt général s'ils étaient bien gérés - par exemple, s'ils étaient décentralisés, de petite taille et plus proches des citoyen·nes, comme certaines municipalités brésiliennes ont tenté de le faire. Selon certaines personnes, les fonds de pension pourraient eux aussi orienter leurs investissements vers des objectifs plus justes, à condition d'être réformés en profondeur et de renoncer notamment au capital-investissement. Mais, dans les faits, nous sommes encore très loin de ces deux scénarios.
Certains suggèrent d'inverser la tendance et d'affirmer beaucoup plus fermement le fait que les gens ordinaires - du personnel agricole aux enseignant·es, en passant par le personnel d'entretien des bureaux - créent et détiennent de la richesse. Cette approche doit également prendre en compte les personnes dont le travail n'est pas reconnu ou dont les salaires sont volés, notamment les personnes migrantes, les femmes qui assurent des activités de soin non rémunérées, les victimes de traite des êtres humains et les personnes travaillant dans l'économie informelle. Plutôt que de cantonner ces personnes au rôle de bénéficiaires passifs des politiques gouvernementales et des manœuvres des oligarques de la tech et d'autres secteurs, on pourrait mieux reconnaître leur agentivité et les ressources dont elles disposent. Cela signifie que la valeur de leur travail serait gérée comme une richesse collective et redistribuée plus équitablement.
Lorsque des responsables politiques comme Bernie Sanders proposent un fonds souverain pour prendre le contrôle de l'IA, au motif que les connaissances sur lesquelles repose l'IA proviennent du secteur public, c'est-à-dire de nous toutes et tous, sa proposition n'est pas si éloignée de ce genre de programme. Pour être précis, B. Sanders souhaite que le public devienne copropriétaire des géants de l'IA, tandis que d'autres défendent une idée bien meilleure : développer une IA publique et open source 30. Mais l'essentiel reste que nous puissions revendiquer un contrôle accru sur l'ensemble des richesses que la classe ouvrière contribue à créer et produit, afin de les mettre au service de l'intérêt général. Les gestionnaires de fonds d'investissement d'aujourd'hui n'envisageraient jamais un tel projet. Nous, si.
Le secteur agroalimentaire ne représente aujourd'hui qu'une faible part des investissements en capital-investissement 31. Cette part paraît encore plus réduite si on la compare à l'explosion des investissements dans l'IA, qui représente la moitié des échanges actuels sur les marchés boursiers 32. Cela reste néanmoins un secteur important, soumis aux mêmes tendances que le marché du capital-investissement dans son ensemble :
• La rentabilité du capital-investissement a diminué ces dernières années. Alors que les rendements annoncés dans le secteur agricole atteignaient autrefois 12 à 15 %, les chiffres réels sont bien plus faibles. Les "sorties" d'investissement, c'est-à-dire la possibilité de revendre les participations avec un bénéfice, sont également en baisse. Aujourd'hui, les fonds de capital-investissement se retrouvent avec 3 000 milliards de dollars d'actifs immobilisés dans des entreprises qu'ils ne peuvent pas revendre en réalisant un bénéfice. KKR fait figure d'exception : le groupe engrange des rendements records grâce à d'importantes cessions, notamment dans l'agroalimentaire.
• La stagnation du marché du capital-investissement entraîne plusieurs réactions en chaîne. On assiste d'une part à un essor des investissements dans la dette privée, dont une grande partie sert à financer le capital-investissement lui-même et qui s'avère encore plus risqué, les investisseurs ayant du mal à récupérer leur mise. D'autre part, les fonds de continuation se multiplient : ils permettent de prolonger la durée des opérations d'investissement faute de possibilité viable de sortie.
• Les gouvernements, notamment les États-Unis, font pression pour ouvrir les marchés du capital-investissement aux particuliers, et notamment aux actifs qui épargnent en vue de leur retraite. C'est extrêmement dangereux. Les investissements dans le capital-investissement immobilisent les capitaux pendant dix ans ou plus et les rendements sont médiocres, sauf pour les sociétés de capital-investissement elles-mêmes, qui empochent des commissions garanties (20 %).

[titre] Principaux investisseurs dans les terres agricoles en Australie
Actifs fonciers (en milliards de dollars des États-Unis)
Source : Weekly Times Australia, 24 Aug 2026
Notes :
1 Annah Blouin-Favard, "Racheté par une fortune des Émirats Arabes Unis, ''un producteur historique'' de fruits rouges de l'Anjou est liquidé", Ouest France, 4 mars 2026, ouest-france.fr et Valentin Solier, "Liquidation d'Anjou Fruits Rouges : la chute d'un fleuron local passé sous pavillon émirati", Epoch Times, 9 mars 2026, epochtimes.fr.
2 GRAIN, "Les barbares à la porte de la ferme : le capital-investissement à l'assaut de l'agriculture", septembre 2020, grain.org.
3 GRAIN, "La multiplication des fonds souverains se traduira-t-elle par une régression de la souveraineté alimentaire ?", avril 2023, grain.org.
4 Antoine Gara et al, "Private capital: what are the risks?", Financial Times, 30 mars 2026, ft.com
5 Voir David Guterson, "Family orchards are forced to sell in Central WA in latest land grab", Seattle Times, 8 août 2026, seattletimes.com et Jeff Manning, "A bankruptcy and big business takeover signal change in Washington's apple industry", Spokane Review, 3 septembre 2026, spokesman.com
6 La génétique représente un nouveau levier important pour les investisseurs en capital-investissement dans le secteur agricole. Grâce aux technologies CRISPR, ils tentent d'obtenir des myrtilles plus grosses, des citrons sans pépins et des cerises sans noyau.
7 Sherine Mwansa, "Displacement of 800 people from farmland in Ndola condemned", Lusaka Times, 5 juillet 2018, lusakatimes.com.
8 Des communautés de toute l'Afrique organisent actuellement une campagne sur cette question : grain.org
9 Communiqué de presse collectif, "Socfin/Bolloré : une enquête internationale confirme les accusations des communautés dans les plantations en Afrique et en Asie", 1 juillet 2025, grain.org.
10 Association Française d'Amitié et de Solidarité avec les Peuples d'Afrique, "Suite du feuilleton Bolloré et l'Afrique", La Lettre de l'AFASPA, juillet 2026, La-Lettre-mai-juin-26.pdf
11 Site web de Verdant Orchards, verdant-orchards.com, consulté le 21.09.2026.
12 En Afrique du Sud, Verdant a acquis des terres comprenant une exploitation agricole faisant l'objet depuis longtemps d'un potentiel litige foncier : Semple 155 MS. (Voir l'acte de vente ici : 11-October-2024_Mirror_LOW.pdf suite à un rapport commandé par MC Mining 06cwjj4mr90h9b.pdf.) Au Mozambique, Verdant a acquis des terres initialement prévues pour la réinstallation des habitant·es du parc national du Limpopo ( frontiersin.org).
13 Voir notamment les travaux récents de Daniela Penha et Murilo Pajolla, "SLC produces soy on land owned by individual accused of land grabbing in Brazil", Repórter Brasil, 19 novembre 2025, reporterbrasil.org.br
14 Équipes d'Africa Eye et Panorama, "True cost of our tea", BBC, 20 février 2023, bbc.com
15 Kaye Wiggins et al, "Bidders for Unilever''s tea business pulled out on plantation concerns", Financial Times, 19 novembre 2021, ft.com
16 Joseph Wangui, "Court faults giant tea firm over intrusive worker search for packet of milk", Business Daily, 15 juin 2026, businessdailyafrica.com.
17 Madeleine Speed, "CVC agrees sale of troubled Africa tea estates business", Financial Times, 7 mai 2024, ft.com
18 Reuters, "KKR to acquire Australian chicken grower ProTen from Aware Super", 2 juillet 2025, reuters.com
19 Ministère de l'agriculture de Géorgie, "Borden closing dairy plants in Alabama and Mississippi", 31 août 2022, agr.ga.gov
20 Alexander Chua, "Pension fund private equity allocations: What GPs should know", Pipelineroad, 28 décembre 2025, pipelineroad.com
21 GRAIN, "Les fonds de pension : des acteurs clés dans l'accaparement mondial des terres agricoles", 20 juin 2011 : grain.org.
22 Données sur Nuveen, nuveen.com(consultées le 24.09.2026).
23 IPE Natural Capital Asset Class, rapport spécial, janvier-février 2025, realassets.ipe.com
24 Sarah Thompson et al, "La Caisse pours $300m into Costa family-backed agriculture fund", Australian Financial Review, 23 juillet 2026, farmlandgrab.org
25 Javier Capapé, "Sovereign wealth funds 2026", IE University, juin 2026, swf-2026.pdf
26 Le fonds souverain norvégien a récemment retiré ses investissements du groupe Bolloré en raison de liens présumés avec de nombreuses violations des droits humains commises dans les plantations du groupe Socfin, dont la famille Bolloré est à la fois administratrice et actionnaire. Voir le communiqué collectif "Le fonds de pension norvégien se désengage de Bolloré en raison de violations des droits humains", 5 mars 2026, grain.org.
27 Clare Carlile et al, "Gulf royal family Banks Over €70 million in EU farming funds", Desmog, 6 mai 2026, desmog.com
28 Coordination Européenne Via Campesina, "Les paysan·ne·s d'ECVC demandent un audit à la Cour des Comptes européenne : une enquête sur les bénéficiaires des subventions agricoles de l'UE est nécessaire !", 17 septembre 2026, eurovia.org
29 Nayara Figueiredo, "MBRF, Saudi Arabian SALIC expand food safety deal", Valor, 13 avril 2026, valorinternational.globo.com
30 Nathan Sanders et Bruce Schneier, "Bernie Sanders' AI sovereign wealth fund plan is good. But we think this is better", The Guardian, 8 juin 2026, theguardian.com
31 Actuellement, 2 % selon certaines estimations. (Voir Re:Food, "Agrifood investment framework", décembre 2025, refood.co.) À titre de comparaison, les fonds de pension visent une part de 3 à 5 %, les fonds souverains affichent un taux de 2 à 3 %, et les fonds de capital-risque, un taux actuel de 5 %.
32 Selon JP Morgan, 42 entreprises liées à l'IA représentent entre 65 et 75 % des revenus, des profits et des dépenses d'investissement des entreprises du S&P 500 depuis le lancement de ChatGPT en novembre 2022. Michael Cembalest, "Smothering heights", 1 janvier 2026, smothering-heights-amv.pdf
La source originale de cet article est grain.org
Copyright © Grain, grain.org, 2026
Par Grain